Nachrichten
Neuigkeiten rund um das Altersvorsorgedepot, die staatliche Förderung und Cleverrente.

Neues Altersvorsorgemodell: Bestehende Riester-Verträge laufen weiter
Ab 2027 wird das neue Altersvorsorgedepot die Riester-Rente als staatlich geförderte private Altersvorsorge ablösen, wobei bestehende Riester-Verträge unverändert weiterlaufen und nicht automatisch gekündigt oder umgewandelt werden. Inhaber von Riester-Verträgen können freiwillig in das neue Altersvorsorgedepot wechseln, ohne bereits erhaltene Förderungen zurückzahlen zu müssen, wobei ein Wechsel je nach individuellem Fall sinnvoll sein kann. Ab 2027 werden neue Riester-Verträge nicht mehr möglich sein, doch der Kreis der Förderberechtigten wird erweitert, da dann auch Selbstständige und Mitglieder berufsständischer Versorgungseinrichtungen unmittelbar von staatlicher Förderung profitieren können.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

„Das große Bild“: Folge 163: Das Altersvorsorgedepot als große Chance für die gesamte Branche – mit Christian Machts
In einer Diskussionssendung erörtert Christian Machts von Franklin Templeton gemeinsam mit Christian Hammes die Auswirkungen des geplanten Altersvorsorge-Depots auf verschiedene Akteure im Finanzsektor. Das neue Produkt könnte der privaten Altersvorsorge in Deutschland eine grundlegende Umgestaltung bewirken, indem es von garantieorientierten Modellen zu längerfristigen Kapitalmarktinvestitionen mit größerer Flexibilität führt. Die Diskussion behandelt dabei sowohl Chancen als auch Risiken sowie praktische Umsetzungsfragen für Anleger, Berater und Anbieter.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot: Junge Menschen wollen persönliche Beratung
Eine Umfrage im Auftrag der DEVK zeigt, dass 70 Prozent der Erwerbstätigen sich mit dem neuen Altersvorsorgedepot befassen wollen, wobei das Interesse bei unter 30-Jährigen mit 88 Prozent besonders ausgeprägt ist. Gerade junge Menschen wünschen sich dabei zu 88 Prozent eine persönliche Beratung durch Vermittler, um komplexe Zusammenhänge verständlich zu erfassen und die staatliche Förderung von bis zu 540 Euro jährlich optimal zu nutzen. Auch viele bestehende Riester-Sparer planen, sich beraten zu lassen, bevor sie entscheiden, ob sie zu dem neuen Förderprodukt wechseln oder ihre Verträge behalten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Junge Menschen besonders interessiert
Eine Umfrage der DEVK zeigt, dass 70 Prozent der Erwerbstätigen sich mit dem neuen Altersvorsorgedepot beschäftigen möchten, wobei junge Menschen unter 30 Jahren mit 88 Prozent besonders großes Interesse bekunden. Trotz digitaler Informationsmöglichkeiten wünschen sich 74 Prozent der Befragten persönliche Beratung zu diesem Thema, was bei der jüngeren Altersgruppe mit 88 Prozent noch ausgeprägter ist. Auch bei bestehenden Riester-Sparern führt die Altersvorsorgereform zu Beratungsbedarf: Ein Drittel von ihnen möchte zunächst fachliche Unterstützung, um ihre Entscheidung bezüglich des Vertrags zu treffen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot: Setzen Anbieter nun auf Service statt Preis?
Der Artikel behandelt die Positionierung verschiedener Anbieter beim Altersvorsorgedepot, wobei ein Wettbewerb um Kundengewinnung stattfindet. Während einige Institute mit niedrigen Gebühren konkurrieren, setzen andere Anbieter bewusst nicht auf aggressive Preisstrategien und begründen dies mit ihren Serviceleistungen. Es zeichnet sich ab, dass neben dem Preiskampf zunehmend die Qualität der angebotenen Dienstleistungen als Differenzierungsmerkmal an Bedeutung gewinnt.
KI-generierte Kurzfassung — Angaben ohne Gewähr.


Fidelity startet Altersvorsorgedepot mit fünf Produktvarianten
Der Finanzdienstleister Fidelity bringt zum 1. Januar 2027 fünf verschiedene Varianten von Altersvorsorgedepots auf den Markt, die von einem kostengünstigen Standardangebot bis zu individuellen Vermögensanlösungen reichen. Im Gegensatz zu einigen Konkurrenten wie dem Neobroker Scalable verzichtet Fidelity auch beim Standardprodukt nicht vollständig auf Gebühren und positioniert sich damit außerhalb des reinen Preiswettbewerbs. Das Angebot umfasst neben dem Basis-Depot auch verwaltete Vermögensverwaltungslösungen und wird von der FFB als Depotbank unterstützt.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Fidelity legt Pläne für das Altersvorsorgedepot vor
Fidelity startet zum 1. Januar 2027 mit seinem Altersvorsorgedepot-Angebot und bewählt dabei eine andere Preisgestaltung als Konkurrenten wie Deka und Scalable Capital. Das Unternehmen bietet zwei Standardprodukte mit Gebühren zwischen 0,35 und 0,75 Prozent jährlich sowie eine verwaltete Vermögensverwaltungslösung für 1,35 Prozent an, hinzu kommen Depotgebühren. Die Strategie richtet sich gezielt an Vermittler und Berater, wobei Fidelity plant, die FFB-Plattform ab Mitte 2027 für weitere Anbieter zu öffnen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Der Preiskampf, den keiner kommen sah
Im Vorfeld des Starts des Altersvorsorgedepots am 1. Januar 2027 entsteht ein intensiver Preiswettbewerb zwischen Anbietern, bei dem digitale Neobroker und etablierte Institute wie die Deka deutlich unter dem gesetzlich zulässigen Maximum von ein Prozent pro Jahr liegen. Scalable Capital bietet maximal 0,15 Prozent Jahreskosten (im ersten Jahr sogar kostenlos), während Quirion 0,07 bis 0,08 Prozent und die Deka 0,1 Prozent Effektivkosten veranschlagen, was für Sparer langfristig erhebliche Einsparungen bedeutet. Die bisherigen Ankündigungen sind noch nicht endgültig zertifiziert, doch die Markttrends deuten darauf hin, dass sich diese günstigen Konditionen möglicherweise als Branchenstandard durchsetzen könnten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot: Droht Sparern die Billigfalle?
# Zusammenfassung Ab Januar 2027 können Deutsche in staatlich geförderte Altersvorsorgedepots investieren, wobei Anbieter für Standardprodukte maximal ein Prozent Gebühren pro Jahr verlangen dürfen. Einige Finanzinstitute locken mit extrem niedrigen Gebühren (teilweise null Prozent), doch Verbraucherschützer warnen vor einer "Billigfalle": Über provisionsgesteuerten Vertrieb könnten Kunden zum Kauf teurerer Individualprodukte bewogen werden, was die Altersrente erheblich schmälern könnte. Besonders Filialbanken und Versicherer hätten wenig Anreiz, die günstigen Standardlösungen zu verkaufen, sondern nutzten diese als Lockvogelangebot für den Verkauf weiterer kostspieliger Produkte.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Übervorsichtige Vorgabe: Warum Renten aus dem Altersvorsorgedepot am Anfang eher klein ausfallen
Das geplante Altersvorsorgedepot weist bei seiner Einführung 2027 eine besondere Besonderheit auf: Der Gesetzgeber schreibt eine sehr konservative Berechnungsmethode vor, die künftige Renditen mit null Prozent veranschlagt und das Kapital einfach gleichmäßig auf die Monate bis zum 85. Lebensjahr aufteilt. Dies führt dazu, dass die monatlichen Auszahlungen anfangs deutlich niedriger ausfallen als bei Modellen, die realistische Renditeerwartungen einbeziehen – etwa 714 Euro statt potenziell über 1.000 Euro bei 300.000 Euro Startkapital. Die konservative Vorgabe bewirkt eine zeitliche Verschiebung des Konsums: Die Auszahlungen sind anfangs niedrig, steigen aber später an, wodurch sich über die gesamte Laufzeit sogar höhere Gesamtauszahlungen ergeben als bei anderen Modellen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Private Altersvorsorge: Bietet der Chef künftig Mitarbeitern ein Depot an?
Das Altersvorsorgedepot startet Anfang 2025 als neue staatlich geförderte Sparform zur privaten Altersvorsorge mit Fonds und ETFs, die für etwa 45 Millionen Deutsche zugänglich ist und je nach Einzahlungshöhe bis zu 540 Euro jährliche Staatszuschüsse bietet. Mehrere große Unternehmen wie die Deutsche Telekom erwägen offenbar, ihren Mitarbeitern eigene Altersvorsorgedepots anzubieten, ähnlich dem amerikanischen 401(k)-Modell, was die private Vorsorge näher an den Arbeitsplatz bringen könnte. Dabei würde der Arbeitgeber vor allem eine Orientierungs- und Zugangsfunktion übernehmen, während Finanzanbieter bereits mit günstigen Gebührenmodellen um Kunden konkurrieren.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Private Vorsorge: Bietet künftig der Chef ein Altersvorsorgedepot an?
Das Altersvorsorgedepot, das zum Jahresbeginn starten soll, bietet rund 45 Millionen Deutschen die Möglichkeit, staatlich gefördert in Fonds und ETFs für das Alter zu investieren – mit staatlichen Zuschüssen von bis zu 540 Euro jährlich. Neben etablierten Finanzanbietern erwägen auch große Unternehmen wie die Deutsche Telekom, eigene Vorsorgedepots für ihre Mitarbeiter anzubieten, was dem amerikanischen 401(k)-Modell ähneln würde. Experten sehen darin ein Potenzial, mehr Menschen zu erreichen, warnen aber zugleich davor, automatisch das Arbeitgeberangebot anzunehmen, ohne es mit anderen Optionen zu vergleichen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.


Altersvorsorgedepot 2027: Was in der Beratung künftig wirklich zählt
Ab Januar 2027 tritt das Altersvorsorgereformgesetz in Kraft und löst die Riester-Rente durch das neue Altersvorsorgedepot ab, wobei erstmals Fonds und ETFs staatlich gefördert werden. Dies führt zu veränderten Anforderungen in der Finanzberatung, da neben reinen Kostenquoten künftig Aspekte wie die Nettowertentwicklung nach Gebühren, Verhalten in Marktabschwüngen und qualifiziertes Fondsmanagement an Bedeutung gewinnen. Die Berater müssen sich auf neue Beratungsfragen einstellen und benötigen dafür entsprechende Schulungen und Unterlagen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
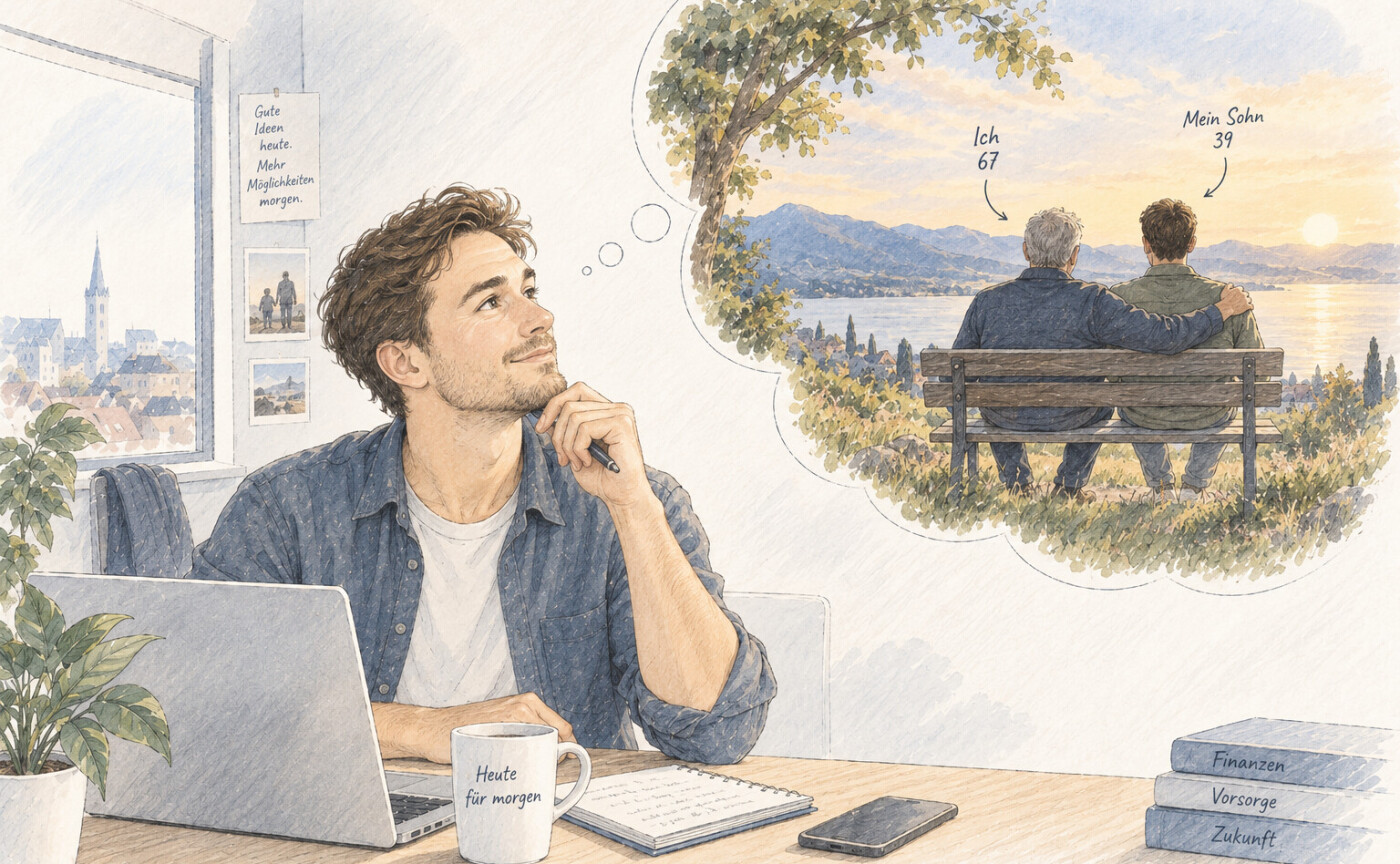
Muster-Altersvorsorgedepots: 30 Jahre, ein zweijähriges Kind
Ein 30-jähriger alleinerziehender Vater könnte durch monatliche Sparbeiträge von 60 Euro in ein Altersvorsorgedepot, die der Staat mit gleichen 60 Euro bezuschusst, eine zusätzliche Nettorente von etwa 637 Euro monatlich im Alter von 67 Jahren aufbauen. Die Rechnung berücksichtigt eine Sparphase mit durchschnittlicher Kapitalmarktrendite von 6 Prozent pro Jahr sowie eine konservativere Anlage in der Rentenphase mit 3 Prozent, wobei der Steuersatz im Alter voraussichtlich niedriger ausfällt als während des Erwerbslebens. Diese Förderung durch Staat und Steuervorteile richtet sich gezielt an junge Menschen mit Kindern und soll Einkommensverluste durch Elternzeiten kompensieren.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Nicht nur für Junge: Für wen sich ein Altersvorsorgedepot lohnt
Der Versicherungsexperte Robert Bahnsen widerlegt die Ansicht, dass das neue Altersvorsorgedepot besonders für junge Sparer vorteilhaft ist. Die staatliche Förderung wirkt als einmaliger Hebel pro eingezahltem Euro, während die höheren Produktkosten jedes Jahr aufs Neue anfallen und sich über lange Laufzeiten summieren – je länger das Geld im Vertrag bleibt, desto mehr werden die einmaligen Fördervorteile durch die Gebühren aufgezehrt. Bahnsen ermittelte stattdessen ein optimales Abschlussalter von etwa 56 Jahren, wobei die Rentabilität des Altersvorsorgedepots primär von der Differenz zwischen dem Steuersatz in der Erwerbsphase und in der Rente sowie von den Produktkosten abhängt – bei niedrigeren Gebühren verschiebt sich die Grenze deutlich zugunsten jüngerer Sparer.
KI-generierte Kurzfassung — Angaben ohne Gewähr.


Kampfpreis bei Altersvorsorgedepot: Sparkassen-Tochter Deka fordert Neobroker heraus
Die Sparkassen-Tochter Deka bietet ein neues Altersvorsorgedepot zu einer Gebühr von 0,1 Prozent pro Jahr an und unterbietet damit etablierte Neobroker wie Scalable Capital und Smartbroker erheblich. Das Standardangebot besteht aus zwei passiven ETFs (einen Welt-Aktien-ETF und einen europäischen Anleihen-ETF) mit automatischer Umschichtung hin zu defensiveren Anleihen im Rentenalter, während Deka parallel auch individuellere aktiv verwaltete Varianten zu höheren Gebühren bereitstellt. Mit diesem Kampfpreis setzt die Deka einen neuen Wettbewerbsmaßstab für das zum 1. Januar startende Altersvorsorgedepot und dürfte Druck auf klassische Banken und andere Fondsgesellschaften ausüben, wobei Kunden zum Angebot jedoch Sparkassen-Kundin oder -Kunde sein müssen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorge-Depot: Deka will Scalable unterbieten
Der Fondsdienstleister Deka der deutschen Sparkassen tritt ab Januar 2027 mit einem Altersvorsorge-Depot zu Gebühren von 0,1 Prozent jährlich in Konkurrenz zu etablierten Neobrokern wie Scalable, das 0,15 Prozent verlangt. Das Angebot wird über Sparkassen-Filialen und die Sparkassen-App verfügbar sein und kann ETFs sowie Aktienfonds enthalten. Angesichts der großen Kundenbasis der Sparkassen mit 38 Millionen Girokonten wird damit der Wettbewerb um ein geschätztes jährliches Investitionsvolumen von 35 Milliarden Euro deutlich verschärft.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Nächster Altersvorsorge-Depot-Kracher: Günstig-Broker geht in die Offensive
Der Online-Broker Smartbroker startet mit attraktiven Konditionen in den Wettbewerb um Kunden für das neue Altersvorsorge-Depot, das ab Januar 2027 besparet werden kann. In der Standard-Variante bietet Smartbroker vorregistrierten Kunden kostenlose Depotführung, gebührenfreie Sparpläne sowie kostenlose Kauf- und Verkäufe an; zusätzlich erstattet der Broker die laufenden Gebühren ausgewählter ETFs für drei Jahre bis zu einer Anlagesumme von 25.000 Euro. Experten raten Interessenten dennoch ab zu warten, da bis zum offiziellen Startdatum noch weitere Anbieter ihre Konditionen und mögliche Neukundenaktionen präsentieren könnten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Sparkassen gegen Trade Republic: Kampf um das Altersvorsorgedepot
Die Deka, das Wertpapierhaus der Sparkassen, positioniert sich im Wettbewerb um das staatlich geförderte Altersvorsorgedepot mit besonders günstigen Konditionen: Das Standarddepot kostet nur 0,1 Prozent pro Jahr und unterbietet damit sowohl den gesetzlichen Kostendeckel von einem Prozent als auch viele Neobroker-Angebote. Kunden können ab 2027 zwischen verschiedenen Varianten wählen, die in passive ETFs oder aktiv gemanagte Fonds investieren und teilweise automatische Umschichtungen vornehmen, während die aktiven Varianten mit bis zu 1,5 Prozent jährlichen Kosten teurer ausfallen. Mit dieser Strategie versucht die Sparkassenfamilie, auch die große Bevölkerungsgruppe ohne bisherige Kapitalmarktbeteiligung für die zusätzliche Altersvorsorge zu gewinnen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Sparkassen mit Kampfansage an Trade Republic
Die Sparkassen-Fondsgesellschaft Deka bietet für das neue staatlich geförderte Altersvorsorgedepot jährliche Effektivkosten von nur 0,1 Prozent an und unterbietet damit deutlich den gesetzlichen Kostendeckel von einem Prozent sowie einige Neobroker. Das Standarddepot investiert in passive ETFs mit einer klassischen Variante, die fünf Jahre vor Rentenbeginn den Aktienanteil schrittweise reduziert, oder ermöglicht Kunden eine eigene Anpassung in der App. Zusätzlich bietet Deka aktiv gemanagte Modelle mit höheren Gebühren zwischen ein und 1,5 Prozent pro Jahr an, wobei alle Angebote ohne zusätzliche Depotkosten erhältlich sind.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Kampfpreise bei Smartbroker, Quirion, Scalable und Deka
Ein intensiver Preiskampf ist um das neue Altersvorsorgedepot entbrannt, bei dem Anbieter wie Scalable Capital, Quirion und Smartbroker mit besonders günstigen Konditionen um Kunden werben. Auch Fonds- und ETF-Anbieter sowie die Deka beteiligen sich an diesem Wettbewerb um die attraktivsten Gebührenmodelle. Die Konkurrenz bei den Gebühren für das Standarddepot zur Altersvorsorge nimmt dadurch deutlich zu.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Neues Altersvorsorgedepot 2027: Sparkassen treten mit knallhartem Angebot in Preiskampf
Die DekaBank will ab Januar 2027 gemeinsam mit den Sparkassen staatlich geförderte Altersvorsorge-Depots anbieten, bei denen Anleger vollständig in Fonds und ETFs investieren können. Das Unternehmen bewirbt sich mit einer Jahresgebühr von 0,1 Prozent für das Standarddepot und zusätzlichen kostenfreien Depotführungsgebühren in den intensiven Wettbewerb gegen Neobroker wie Scalable Capital, Quirion und Smartbroker. Der zunehmende Preiskampf bei der neuen Altersvorsorge ermöglicht Verbrauchern erhebliche Kostenersparnisse über längere Anlagezeithorizonte.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Neues Altersvorsorgedepot 2027: Machen auch die Sparkassen mit beim Preiskampf?
Die DekaBank der Sparkassen-Finanzgruppe plant ab Januar 2027 die Einführung eines staatlich geförderten Altersvorsorgedepots mit maßgeschneiderten Lösungen und veranschlagt für das Standarddepot eine Jahresgebühr von 0,1 Prozent ohne zusätzliche Depotführungskosten. Mit dieser Preisgestaltung begibt sich der Sparkassen-Dienstleister in intensiven Wettbewerb mit Neobrokern wie Scalable Capital, Quirion und Smartbroker, die ebenfalls mit niedrigen oder teilweise kostenlosen Gebührenmodellen beim neuen Altersvorsorgeprodukt antreten. Der entstehende Preiskampf kommt Verbrauchern zugute, da niedrige Gebührenstrukturen über mehrere Jahrzehnte erhebliche finanzielle Ersparnisse bei der Altersvorsorge bewirken können.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Deka bietet Altersvorsorgedepot für 0,1 Prozent an
Die Deka wird ab 2027 ein gefördertes Altersvorsorgedepot über die Sparkassen anbieten, das in der Standardvariante mit 0,1 Prozent jährlichen Gebühren sehr kostengünstig ist, während die aktiv verwaltete Variante zwischen 1,0 und 1,5 Prozent kostet. Das Standarddepot investiert in ETFs mit automatischer Risikoreduktion vor der Rente und bietet zudem eine kostengünstige Frühstart-Rente für Kinder an. Die staatliche Förderung beträgt bis zu 540 Euro jährlich plus 300 Euro je Kind, wobei die Genehmigung durch die BaFin für November erwartet wird.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Weitere günstige Offerte: Smartbroker startet Altersvorsorgedepot | Produkte | 09.09.2026
Der Onlinebroker Smartbroker bietet sein neues Altersvorsorgedepot ohne Depot-, Sparplan- und Ordergebühren an und erstattet für die ersten drei Jahre auch die Kosten von Standard-ETFs auf globale Indizes. Damit beteiligt sich Smartbroker am Preiskampf um das ab 2027 verfügbare Altersvorsorgedepot, in dem bereits andere Anbieter mit besonders günstigen Konditionen konkurrieren. Allerdings fallen im Detail Kosten durch Spreads und Produktgebühren an, die Kostenerstattung für ETFs ist auf 25.000 Euro begrenzt, und ab dem vierten Jahr müssen Kunden mindestens 15 Trades jährlich durchführen, um weiterhin von Kostenerstattungen zu profitieren.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Weitere günstige Offerte: Smartbroker startet Altersvorsorgedepot
Der Artikel befasst sich mit dem neuen Altersvorsorgedepot des Smartbrokers, das als weiteres kostengünstiges Angebot einer Digitalplattform positioniert wird. Chefredakteur Bernd Mikosch kommentiert diese Billigangebote der Online-Broker und erläutert, dass diese auf den ersten Blick überraschend wirken, aber einer genaueren Betrachtung standhalten. Der Text verweist zudem auf Empfehlungen der Rentenkommission, die einen Einstieg in ein neues Rentensystem bedeuten würden.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Wie das Altersvorsorgedepot den ELTIF-Markt beflügeln könnte
Die ab 2027 geltende Reform der privaten Altersvorsorge könnte Europäische Langfristige Investmentfonds (ELTIFs) erheblich fördern, insbesondere durch das neue erweiterte Altersvorsorgedepot, das erstmals den Zugang zu Private-Market-Anlagen ermöglicht. Einer Scope-Studie zufolge könnte ELTIFs jährlich 1,5 bis fünf Milliarden Euro an Neuanlagen zufließen, was das gegenwärtige deutsche ELTIF-Marktvolumen von 4,4 Milliarden Euro schnell vervielfachen würde. Allerdings müssen Fondsgesellschaften ihre Gebührenstrukturen senken, da die durchschnittlichen Verwaltungskosten von ELTIFs mit 1,7 bis 2,5 Prozent deutlich über der Obergrenze von 1,0 Prozent für Standarddepots liegen, und regulatorische Fragen zur Risikobewertung von illiquiden Sachwerten sind noch zu klären.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Wie sich europäische Pepp und deutsches Altersvorsorgedepot unterscheiden
Die EU plant eine Reform des europäischen Altersvorsorgeprodukts Pepp, während Deutschland parallel sein eigenes Altersvorsorgedepot einführt. Beide Produkte verfolgen konzeptionell ähnliche Ziele wie flexible Lebenszyklusmodelle und vereinfachten Zugang, unterscheiden sich aber erheblich bei Kostengrenzen, staatlicher Förderung und geografischer Reichweite. Das deutsche Altersvorsorgedepot startet zum 1. Januar 2027 mit direkten Staatszuschüssen bis 540 Euro jährlich und einer strikten Kostengrenze von maximal einem Prozent, während das Pepp als paneuropäisches Produkt konzipiert ist und voraussichtlich erst nach längeren Verhandlungen umgesetzt wird.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot ab 2027 – so wenig zahlt es anfangs
Eine Studie von Retire Capital untersucht die Auszahlungslogik des ab 2027 geltenden Altersvorsorgedepots und vergleicht sie mit einer alternativen Entnahmestrategie namens Vermögensrente. Das Altersvorsorgedepot zahlt anfangs deutlich weniger aus als die Vermögensrente – bei 300.000 Euro Startkapital beispielsweise nur 714 Euro monatlich statt über 1.000 Euro – weil der Gesetzgeber konservativ mit null Prozent erwarteter Rendite rechnet und das Auszahlungsprofil bewusst niedrig startet, um in späteren Ruhestandsjahren zu steigen. Dies bedeutet, dass Sparerinnen und Sparer in den frühen, aktiveren Rentenjahren weniger Kapital zur Verfügung haben, während die Gesamtauszahlung über 35 Jahre durch längere Verzinsung letztlich höher ausfallen kann.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot oder ETF-Sparplan was lohnt sich mehr?
Ab 2027 ersetzt das staatlich geförderte Altersvorsorgedepot die Riester-Rente und bietet jährliche Zulagen von bis zu 540 Euro, wobei Standarddepots maximale Kosten von 1 Prozent aufweisen dürfen. Die Vorteilhaftigkeit gegenüber einem freien ETF-Sparplan hängt von mehreren Faktoren ab: junge Sparer mit langem Anlagehorizont profitieren deutlich von den Zulagen und der Steueraufschub, während der Steuervorteil bei hohem Grenzsteuersatz in der Erwerbsphase und niedrigerem Steuersatz im Ruhestand abnimmt. Ein entscheidender Unterschied liegt in der fehlenden Flexibilität des Altersvorsorgedepots – wer vorzeitig auf das Kapital zugreifen will, verliert die Förderung, weshalb eine Kombination beider Anlageformen oft sinnvoll ist.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Kundenakquise: Das Altersvorsorgedepot löst den ETF-Sparplan ab
Der Artikel behandelt die Verschiebung von Kundengewinnungsstrategien in der Finanzbranche, wobei das Altersvorsorgedepot zunehmend den klassischen ETF-Sparplan als Vertriebsinstrument ablöst. Daneben berichtet die Publikation über Personalveränderungen bei führenden Finanzinstituten wie Berenberg und der Commerzbank sowie über die Expansion der St. Galler Kantonalbank nach Deutschland. Der Text würdigt zudem die Bedeutung von Branchenveranstaltungen wie dem FONDS professionell KONGRESS und des Deutschen Fondspreises als Orientierungshilfen für Vermittler und Investoren.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Muster-Altersvorsorgedepots: 24-Jähriger Berufseinsteiger, ledig
Ein 24-jähriger Berufseinsteiger, der monatlich 100 Euro in ein Altersvorsorgedepot einzahlt und den staatlichen Zuschuss von 200 Euro nutzt, könnte bei einer angenommenen durchschnittlichen Rendite von 6 Prozent in der Sparphase bis zum Rentenalter 67 eine zusätzliche Nettorente von etwa 1.367 Euro monatlich erhalten. Das Rechenbeispiel geht von einem durchschnittlichen Bruttoeinkommen von 68.000 Euro über die gesamte Erwerbstätigkeit aus und berücksichtigt den günstigen Steuersatz im Alter von 32 Prozent. Die zusätzliche Altersvorsorge durch das Depot würde neben der gesetzlichen Rente zur Verfügung stehen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

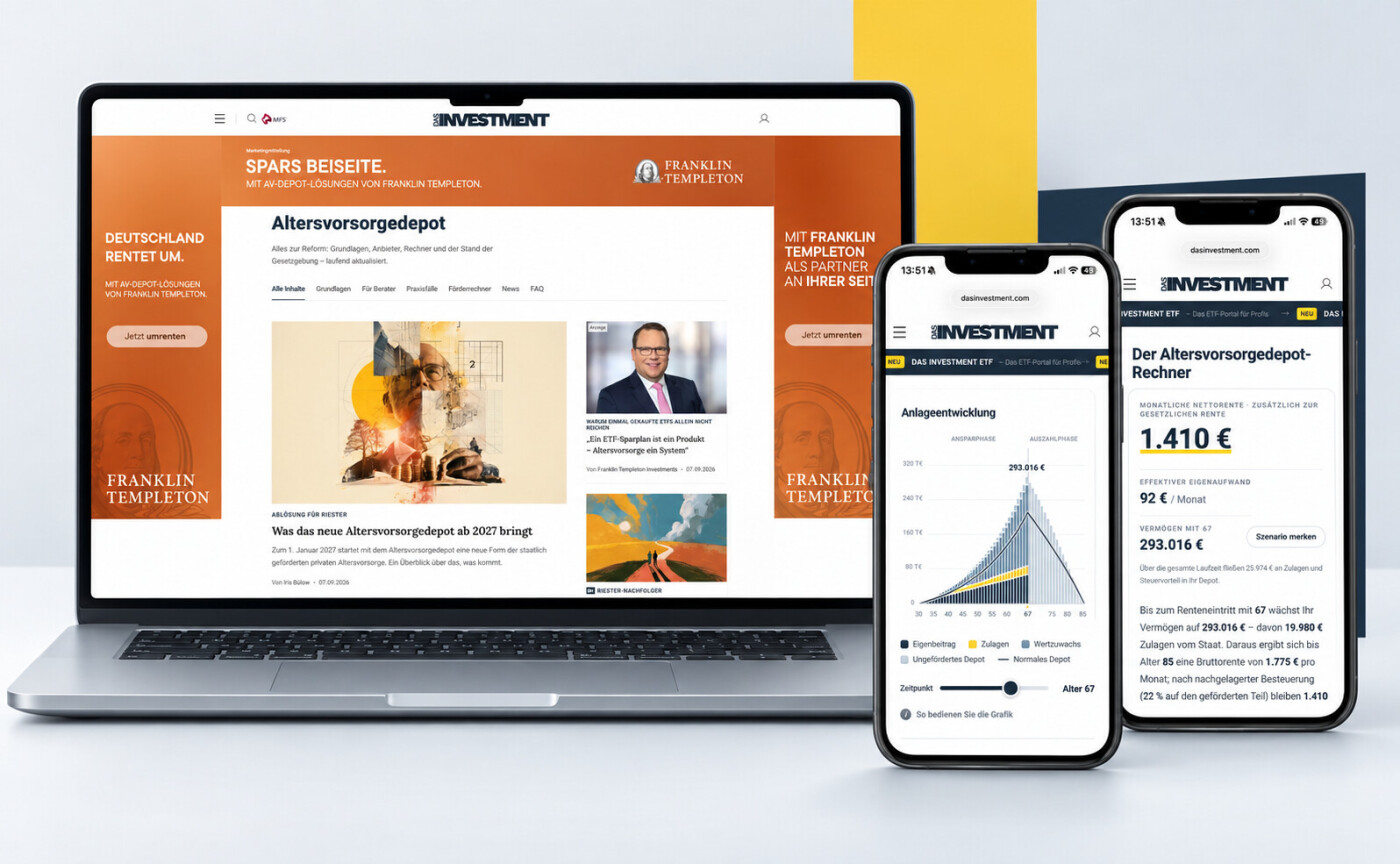
DAS INVESTMENT startet Altersvorsorgedepot-Hub
Das Finanzmedium DAS INVESTMENT hat eine neue Themenseite zum Altersvorsorgedepot veröffentlicht, die gebündelt Nachrichten, Interviews, Analysen und praktische Informationen zur ab 2027 geplanten Altersvorsorgeform bereitstellt. Der Hub behandelt zentrale Fragen wie Förderungsregelungen, Produktangebote, Auswirkungen auf bestehende Riester-Verträge sowie praktische Szenarien wie Jobverlust oder Erbschaft. Mit der fortschreitenden Annäherung des Starts sollen weitere Inhalte folgen, um Berufstätige und Privatpersonen bei der Orientierung zu unterstützen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Das bringt das neue Altersvorsorgedepot ab 2027
Ab dem 1. Januar 2027 ersetzt das neue Altersvorsorgedepot das bisherige Riester-Modell der privaten Altersvorsorge. Die Reform vereinfacht das System durch ein übersichtlicheres Zulagensystem, ermöglicht erstmals Selbstständigen die staatliche Förderung und verzichtet auf die bisherige Garantiepflicht, um attraktivere und kostengünstigere Produkte zu schaffen. Das neue System bietet zwei Depottypen: ein einfaches Standarddepot mit automatisiertem Sparplan und niedrigen Gebühren (maximal 1 Prozent) sowie ein flexibleres individuelles Depot mit erweiterten Wahlmöglichkeiten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Scope: Altersvorsorgedepot stärkt Perspektiven von ELTIFs | Produkte | 07.09.2026
Die ab 2027 einführbare private Altersvorsorge durch das neue Altersvorsorgedepot bietet europäischen Langfristinvestmentfonds (ELTIFs) einen vielversprechenden Vertriebsweg für Investitionen in Private Markets. Nach Schätzungen der Ratingagentur Scope könnten mittelfristig jährlich 1,5 bis fünf Milliarden Euro in ELTIFs über diesen Kanal fließen, wobei die meisten der untersuchten Produkte die erforderlichen Risikovorgaben erfüllen. Die größte Herausforderung stellen jedoch die durchschnittlichen Verwaltungsgebühren von 1,7 bis 2,5 Prozent dar, die deutlich über den Kostenerwartungen liegen und die Marktakzeptanz bremsen könnten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Scope: Altersvorsorgedepot stärkt Perspektiven von ELTIFs
Der Artikel behandelt verschiedene Branchenneuigkeiten aus dem Finanzsektor, darunter Personalwechsel bei etablierten Finanzdienstleistern sowie die Expansion von Banken an neue Standorte. Darüber hinaus werden kommende Veranstaltungen und Kongresse der Finanzbranche angekündigt, die als Plattformen für Vermittler, Berater und Fondsanbieter dienen. Der Text enthält zudem Hinweise auf redaktionelle Inhalte zu Altersvorsorge, Digitalplattformen und Fondsauswahl.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Was das neue Altersvorsorgedepot ab 2027 bringt
Ab dem 1. Januar 2027 ersetzt Deutschland das Riester-Modell durch das neue Altersvorsorgedepot (AVD) als Form der staatlich geförderten privaten Altersvorsorge. Das System vereinfacht die Förderung durch ein transparentes Zulagensystem, erweitert den Förderkreis auf Selbstständige und eliminiert die bisherige Garantiepflicht, stattdessen werden optionale Garantievarianten mit unterschiedlichen Leistungsstufen angeboten. Bei der Auszahlung im Rentenalter erhalten Sparer mehr Flexibilität durch wählbare befristete Auszahlpläne und die Möglichkeit, bis zu 30 Prozent des Guthabens auf einmal zu entnehmen, während Abschlusskosten künftig über die gesamte Vertragslaufzeit verteilt werden müssen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
„Ein ETF-Sparplan ist ein Produkt Altersvorsorge ein System“
Mit dem geplanten staatlich geförderten Altersvorsorgedepot wird der Kapitalmarkt für Millionen Menschen zu einem wichtigen Bestandteil der privaten Altersvorsorge, wodurch die Frage nicht mehr auf einzelne Produkte, sondern auf deren Steuerung im Rahmen eines langfristigen Systems abzielt. Während börsengehandelte Fonds kostengünstig und transparent sind, sollten sie in ein durchdachtes Konzept eingebettet sein, das sich an verschiedenen Lebensphasen orientiert und Risiken sowie Renditen über den gesamten Vorsorgezeitraum hinweg ausbalanciert. Moderne Altersvorsorge erfordert daher professionelle Steuerung, bei der kostengünstige Bausteine dynamisch gewichtet werden, um besonders vor dem Renteneintritt das sogenannte Sequenzrisiko durch Markteinbrüche zu minimieren.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Wie Gutverdiener vom Altersvorsorgedepot besonders profitieren können
Das Altersvorsorgedepot als Nachfolger des Riester-Produkts bietet allen Förderberechtigten großzügigere staatliche Zulagen und flexiblere Geldanlageoptionen. Die steuerlichen Vorteile sind besonders für Personen mit höherem Einkommen attraktiv, was diese Sparform für Gutverdiener wirtschaftlich besonders interessant macht. Mit etwa 50 Millionen potenziell berechtigten Personen wird erwartet, dass viele zum kommenden Jahreswechsel solche Depots eröffnen werden.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot: Warum Gutverdiener besonders profitieren
Das neue Altersvorsorgedepot als Nachfolger der Riester-Rente bietet allen Berechtigten großzügigere Zulagen und mehr Flexibilität bei der Geldanlage. Besonders attraktiv ist das Produkt für Personen mit höherem Einkommen, da neben den staatlichen Zulagen auch die steuerlichen Vergünstigungen erhebliche Vorteile bringen. Die Finanzbranche erwartet daher zum Jahreswechsel einen Ansturm auf das neue Altersvorsorgedepot von vielen der etwa 50 Millionen förderberechtigen Personen in Deutschland.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot: Was bei Scheidung, Jobverlust und Tod passiert
Das neue Altersvorsorgedepot ab 2027 bietet Sparern Flexibilität bei Jobverlust oder Berufsunfähigkeit: Der Vertrag läuft weiter, die Sparraten können reduziert oder ausgesetzt werden, und unter bestimmten Bedingungen bleibt die staatliche Förderung erhalten. Bei Scheidung wird das während der Ehe angesparte Vermögen gemäß Versorgungsausgleich hälftig geteilt, während die Kinderzulage an den Kindergeldempfänger geht. Im Todesfall erben Ehegatten das gesamte Vermögen mit vollständiger Förderung, andere Erben müssen hingegen alle Zulagen zurückzahlen und erhalten nur die Eigeneinzahlungen plus Erträge.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Quirion kontert Scalable-Offerte
Quirion, die Digitaltochter der Quirin Privatbank, reagiert auf das kürzlich angekündigte Standarddepot-Angebot von Scalable mit eigenen wettbewerbsfähigen Konditionen. Das Unternehmen hat Produktkosten veröffentlicht, die unter den bereits aggressiven Preisen des Münchner Neobrokers liegen und damit einen intensiven Konkurrenzkampf im Bereich der Altersvorsorgedepots verstärfen. Die beiden Anbieter treten mit immer attraktiveren Gebührenmodellen gegeneinander an.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Scope: AVD bringt Eltifs bis zu 5 Milliarden Euro jährlich
Die Ratingagentur Scope prognostiziert, dass das ab 2027 einführbare erweiterte Altersvorsorgedepot Eltifs (Europäische Fonds für langfristige Investitionen) jährlich zwischen 1,5 und 5 Milliarden Euro zusätzliche Mittelzuflüsse bringen könnte. Etwa 87 Prozent der untersuchten Evergreen-Eltifs erfüllen bereits die Risikoklasse-Anforderungen des neuen Depots, doch könnten höhere Kosten sowie aufsichtliche Anfragen zur Risikobewertung praktische Hürden darstellen. Potenzielle Herausforderungen entstehen zudem durch mögliche Regeländerungen beim Europäischen Gerichtshof zur Bewertung illiquider Vermögenswerte und durch Kritik an der Eignung dieser komplexen Produkte für Privatanleger.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Zehn Kunden reichen nicht: Ab wann sich das AVD für Vermögensverwalter rechnet
Dierk Wilhelmsmeyer hat mit Tradevest ein Unternehmen gegründet, das Banken und Vermögensverwaltern die technische und organisatorische Infrastruktur für das ab Januar 2027 startende Altersvorsorgedepot bereitstellt. Da der Gesetzgeber die Gebühren für dieses Produkt begrenzt hat, entscheidet die Effizienz der Prozesse über die Rentabilität – weshalb eine vollständige Digitalisierung und Automatisierung erforderlich ist. Wilhelmsmeyer zufolge lohnt sich das Angebot für Vermögensverwalter erst ab mehreren hundert Kunden, wobei traditionelle analoge Arbeitsweisen im Backoffice bei diesem Produkt unwirtschaftlich sind.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Banken erwarten Milliarden-Zuflüsse – aber kaum Gewinn
Deutsche Banken und Fintechs erwarten durch die ab 2027 einführung eines neuen Altersvorsorgedepots erhebliche Kapitalzuflüsse von Privatpersonen in Höhe von bis zu 150 Milliarden Euro bis 2031, da das Produkt mit staatlichen Zuschüssen von bis zu 540 Euro jährlich sowie Kindergeldzuschlägen ausgestattet ist. Bislang investieren Deutsche unterdurchschnittlich am Kapitalmarkt, weshalb die Finanzbranche hofft, dass das neue Depot diesen Trend umkehrt und zu vermehrten Investitionen führt. Allerdings dürfte die Gewinnmarginalisierung für viele Geldhäuser bei diesem Produkt eine Herausforderung darstellen, da die Konkurrenz um Kundengelder intensiv und die Verdienstchancen begrenzt sind.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot: Wer erbt wie?
Das neue Altersvorsorgedepot ab 2027 ermöglicht staatlich geförderte Investitionen in Aktien, Fonds und ETFs und unterscheidet sich bei der Vererbung erheblich von der bisherigen Riester-Rente. Die Förderung bleibt nur bei Übertragung auf den überlebenden Ehegatten oder eingetragenen Lebenspartner erhalten; bei allen anderen Erben werden Zulagen und Steuervergünstigungen zurückgefordert, während die Kinder-Waisenrenten-Option aus dem Riester-System entfällt. Bei Auszahlungsplänen bleibt das Restvermögen ab dem 85. Lebensjahr vollständig vererbbar, ohne zwingende Verrentung – was die Nachfolgplanung vereinfacht, jedoch Ehe- und Lebenspartner deutlich begünstigt, während entferntere Verwandte erhebliche Erbschaftsteuer zahlen müssen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Quirion startet AVD mit Vanguard-ETFs ab 0,07 Prozent
Der digitale Vermögensverwalter Quirion bietet zum Start des neuen staatlich geförderten Altersvorsorgedepots zwei kostengünstige Vanguard-ETFs an: einen global anlegenden Aktien-ETF mit Gebühren von 0,07 Prozent und einen währungsgesicherten Anleihe-ETF mit 0,08 Prozent Kostenquote. Beide Fonds liegen deutlich unter der gesetzlichen Kostenbegrenzung von einem Prozent.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Neues Altersvorsorgedepot: MorgenFund kooperiert mit J.P. Morgan Asset Management
Die Fondsplattform Morgen Fund und J.P. Morgan Asset Management bündeln ihre Kompetenzen zur gemeinsamen Entwicklung eines neuen Altersvorsorgedepots, das kapitalmarktgestützte private Altersvorsorge ermöglichen soll. Dabei verantwortet Morgen Fund die technische Plattform und Administration, während J.P. Morgan Asset Management Anlagestrategien und Lebenszyklusmodelle zur Verfügung stellt, die verschiedene Lebensphasen berücksichtigen. Das Produkt soll über ausgewählte Vertriebspartner mit umfassender Unterstützung durch Schulungsmaterialien und Beratungstools angeboten werden.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot: Morgenfund gewinnt weiteren Investmentpartner | Unternehmen | 03.09.2026
Die Fondsplattform Morgenfund und J.P. Morgan Asset Management kooperieren bei der Entwicklung einer Altersvorsorgedepot-Lösung, die zum 1. Januar 2027 starten soll und ausgewählten Vertriebspartnern eine kapitalmarktbasierte Altersvorsorgelösung ermöglicht. Morgenfund stellt dabei die technische Infrastruktur und Depotlösung zur Verfügung, während J.P. Morgan AM Investmentlösungen mit sogenannten Smart-Retirement-Lebenszyklusmodellen beisteuert, die sich an verschiedenen Lebensphasen ausrichten. Das Arrangement wird durch Schulungsmaterialien und Finanzbildungsangebote unterstützt, um Privatanleger und Vermittler beim Verständnis der Anlagestrategie zu unterstützen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Morgenfund gewinnt weiteren Investmentpartner
Der Artikel behandelt verschiedene personelle und strukturelle Entwicklungen in der deutschen Finanzbranche: So eröffnet die St. Galler Kantonalbank Deutschland einen neuen Standort in Düsseldorf, während mehrere Investment- und Fondsanbieter Führungspositionen neu besetzt haben. Darüber hinaus wird die geringe Verbreitung der staatlich geförderten Altersvorsorge in Deutschland kritisiert, was auf Handlungsbedarf bei der Modernisierung des Rentensystems hinweist.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
MorgenFund und J.P. Morgan Asset Management schließen Partnerschaft für neue AV-Depot-Lösung
MorgenFund und J.P. Morgan Asset Management kooperieren bei der Entwicklung einer Altersvorsorgedepot-Lösung, die Privatpersonen kapitalmarktgestützte Vermögensanlage zur Altersvorsorge ermöglichen soll. Die Partnerschaft verbindet die digitale Plattformkompetenz von MorgenFund mit den langjährigen Investmentstrategien und Lebenszyklusmodellen von J.P. Morgan Asset Management, um Altersvorsorge transparenter und zugänglicher zu gestalten. Die Lösung wird über ausgewählte Vertriebspartner zur Verfügung gestellt und soll Anleger durch lebensphasenangepasste Vermögensallokation vom Sparen bis zur Ruhestandsphase unterstützen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot: Förderung und Voraussetzungen
Das ab 1. Januar 2027 verfügbare Altersvorsorgedepot erweitert den Kreis der Förderberechtigten erheblich, erstmals können auch Selbstständige eine Förderung erhalten. Die Förderstruktur umfasst eine Grundzulage (maximal 540 Euro jährlich bei Einzahlung von 1.800 Euro), eine Kinderzulage (bis 300 Euro pro Kind) und einen einmaligen Berufseinsteigerbonus von 200 Euro für Sparer unter 25 Jahren; die Mindesteigenbeitrag-Regelung aus der Riester-Förderung entfällt. Steuern werden erst in der Auszahlungsphase fällig (nachgelagerte Besteuerung), wobei in der Sparphase bis zu 1.800 Euro plus Zulagen als Sonderausgaben geltend gemacht werden können.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Vermögensverwalter setzt auf diese 2 extrem günstigen Welt-ETFs für das Altersvorsorgedepot
Der Vermögensverwalter Quirion hat bekannt gegeben, welche zwei kostengünstigen Welt-ETFs er ab Januar 2027 in der Standardlösung des neuen deutschen Altersvorsorgedepots einsetzen wird: einen breit gefächerten Aktien-ETF von Vanguard mit einer Kostenquote von 0,07 Prozent, der etwa 10.000 Wertpapiere aller Größen und Länder abdeckt, sowie einen globalen Anleihe-ETF mit Währungssicherung und 0,08 Prozent Gebühren, der über 27.000 Anleihen umfasst. Das Angebot überzeugt durch extrem niedrige Kosten und breite Diversifikation, wobei Quirion die ETF-Gebühren im ersten Jahr übernimmt und automatisches Rebalancing sowie persönliche Betreuung zusagt.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Muster-Altersvorsorgedepots: 18-Jähriger Auszubildender
Ein 18-jähriger Auszubildender kann durch ein staatlich gefördertes Altersvorsorgedepot mit monatlichen Sparraten von 25 Euro und einem einmaligen staatlichen Zuschuss von 200 Euro eine zusätzliche Nettorente von etwa 537 Euro monatlich im Rentenalter aufbauen. Die Berechnung basiert auf realistischen Annahmen wie einem durchschnittlichen Facharbeiter-Einkommen, Kapitalmarktrenditen von 6 Prozent in der Sparphase und jährlichen Verwaltungskosten von 0,6 Prozent. Diese zusätzliche Altersvorsorge würde sich zu der gesetzlichen Rente hinzuaddieren und dem Auszubildenden eine höhere finanzielle Sicherheit im Ruhestand ab 67 Jahren bieten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Riester-Ausstieg geplant? Wann Sie durch den Wechsel zum AV-Depot Geld verlieren
Ab Januar 2027 können Riester-Sparer ihr Guthaben in ein neues Altersvorsorgedepot übertragen. Ob sich dieser Wechsel lohnt, hängt von mehreren Faktoren ab: Bei Jahresbeiträgen über 300 Euro kann die Förderung im neuen System höher ausfallen, aber Sparer mit niedrigem Einkommen und mehreren Kindern profitieren möglicherweise mehr vom bisherigen Riester-System mit seinen Kinderzuschlägen. Entscheidend sind zudem die tatsächlichen Depotkosten (gedeckelt auf ein Prozent), die Steuervorteile und ob eine Wohnriester-Option benötigt wird – eine vorschnelle Entscheidung ist nicht ratsam, da ein Wechsel jederzeit möglich ist.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot-Produkte im Überblick
Das Altersvorsorgereformgesetz ist beschlossen und löst ab Januar 2027 die Riester-Rente ab. Kernstück der Reform ist das Altersvorsorgedepot ohne Garantievorgaben und Kostendeckel, das Sparern erstmals eine staatlich geförderte Kapitalmarktanlage über ETFs und Fonds ermöglicht; daneben werden Garantieprodukte mit 80 oder 100 Prozent Kapitalschutz weiterhin angeboten. Zahlreiche Fondsanbieter wie Acatis, Fidelity, Franklin Templeton, Union Investment und weitere haben bereits Altersvorsorgedepot-Produkte angekündigt oder auf den Markt gebracht, darunter aktiv und passiv verwaltete Fonds sowie White-Label-Lösungen für Finanzberater und Vertriebspartner.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorge-Depot ab 2027: Warum sich Geduld auszahlt
Ab Januar 2027 können Verbraucher ein neues Altersvorsorge-Depot als Weiterentwicklung der Riester-Rente abschließen und erhalten dafür staatliche Förderungen. Mehrere Finanzdienstleister werben bereits mit Vorregistrierungen und kostenlosen Aktionen um Kunden, doch Experten empfehlen, sich nicht vorschnell festzulegen, sondern alle Angebote gründlich zu vergleichen. Kleine Unterschiede bei Kosten, Leistungen und Renditen können sich über die Jahrzehnte zu erheblichen Beträgen summieren und letztlich mehr als 20.000 Euro Unterschied ausmachen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot Förderung: Bis zu 540 € Zulage
Das neue Altersvorsorgedepot bietet staatliche Förderung für private Altersvorsorge durch ein gestaffeltes Zulagensystem: Bei Eigenbeiträgen bis 360 Euro jährlich gibt es 50 Prozent Zuschuss, darüber hinaus bis 1.800 Euro maximal 25 Prozent, womit sich eine maximale Grundzulage von 540 Euro pro Jahr erreichen lässt. Zusätzlich können Eltern pro Kind bis zu 300 Euro jährliche Kinderzulagen erhalten, und je nach Einkommen entstehen weitere steuerliche Vorteile durch die Günstigerprüfung des Finanzamts. Das System startet 2027 und richtet sich an Erwerbstätige wie Angestellte, Selbstständige und Freiberufler, wobei die eingezahlten Förderbeträge langfristig am Kapitalmarkt wachsen können.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Wie viel Rentenlücke schließt das Altersvorsorgedepot
Eine Studie des Flossbach von Storch Research Institute untersucht, inwieweit das neue Altersvorsorgedepot (AVD) die Rentenlücke von Durchschnittsverdienern schließen kann. Die gesetzliche Rente deckt nur noch etwa 48 Prozent des Lebensstandards ab, wodurch eine Finanzierungslücke von rund 250.000 Euro entsteht, die durch private Vorsorge geschlossen werden soll. Das ab 2027 eingeführte AVD soll die gescheiterte Riester-Rente ablösen und mit besseren Konditionen – ohne Beitragsgarantie und mit höherer Aktienquote – deutlich bessere Renditen ermöglichen, wobei Sparer, die bereits mit 20 Jahren beginnen, diese Lücke nahezu vollständig schließen können.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot statt Riester: Das ändert sich 2027 für Sie
Ab dem 1. Januar 2027 ersetzt das Altersvorsorgedepot die Riester-Rente als staatlich geförderte Altersvorsorge und bietet gegenüber dieser höhere Renditechancen durch Fondsinvestitionen ohne Garantien. Die neue Förderung funktioniert vereinfacht: Für die ersten 360 Euro Jahresbeitrag erhält man eine staatliche Förderung von 50 Prozent, darüber hinaus bis 1.800 Euro nur noch 25 Prozent, zusätzlich gibt es Kinderzulagen und einen Berufseinsteigerbonus. Bestehende Riester-Verträge genießen Bestandsschutz und können weitergeführt, teilweise auf das neue Fördersystem umgestellt oder komplett gegen einen Nevertrag ohne Rückzahlung der bisherigen Förderung ausgetauscht werden.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Vanguard-Manager: „Das AVD ist mehr als nur ein neues Produkt“
Laut einem Vanguard-Manager geht die Bedeutung des geplanten Altersvorsorgedepots über ein reines Produktmerkmal hinaus, da es Teil einer grundlegenden Neugestaltung der Altersvorsorge ist. Vermittler müssen das Depot künftig nicht isoliert betrachten, sondern in den Gesamtkontext der Kundenvorsorge einordnen, was einen veränderten Beratungsansatz erforderlich macht. Dies hat Auswirkungen auf die Geschäftsmodelle von Maklerpools, Vermittlern und Versicherern.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Vanguard-Manager: „Das Altersvorsorgedepot ist mehr als nur ein neues Produkt“
Das Altersvorsorgedepot stellt nach Einschätzung eines Vanguard-Managers nicht nur ein isoliertes neues Produkt dar, sondern ist Teil einer grundlegenden Umgestaltung der Altersvorsorgesysteme in Deutschland. Für Finanzberater bedeutet dies, dass sie das Depot nicht mehr isoliert betrachten dürfen, sondern es in den Kontext der gesamten Vorsorgesituation des Kunden einordnen müssen, was eine Anpassung ihrer Beratungsansätze erforderlich macht. Diese Veränderung wird sich auf die Geschäftsmodelle von Vermittlern, Maklerpools und Versicherern auswirken.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Nachfolger für Riester-Rente: Erste Anbieter werben für Altersvorsorgedepot - Sparer sollten abwarten
Ab Januar 2027 wird mit dem Altersvorsorgedepot ein neues staatlich gefördertes Standardprodukt eingeführt, das die bisherige Riester-Rente ablösen soll. Das neue Modell verspricht geringere Kosten für Verwaltung und Provisionen sowie mehr Flexibilität durch Investitionen in Fonds und andere Anlageformen, um bessere Renditen zu ermöglichen. Während erste Anbieter bereits um Kundinnen und Kunden werben, liegen konkrete Produktangebote noch nicht vor.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Trotz vieler Angebote Ruhe bewahren
Der Artikel behandelt hauptsächlich Personalveränderungen bei verschiedenen Finanzdienstleistern und berichtet über den FONDS professionell KONGRESS als wichtige Branchenveranstaltung. Ein Kommentar des Chefredakteurs würdigt die Empfehlungen der Rentenkommission und kritisiert die geringe Verbreitung von staatlich geförderten Altersvorsorgeprodukte. Der Text betont, dass der Deutsche Fondspreis und der Kongress als Orientierungshilfen für Berater und Anleger in einem komplexen Marktumfeld dienen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Erste Anbieter werben für Altersvorsorgedepot - Sparer sollten abwarten
Ab dem 1. Januar 2027 führt die Bundesregierung das Altersvorsorgedepot (AV-Depot) als staatlich gefördertes Standardprodukt ein, das die bisherige Riester-Rente ablösen soll. Das neue Angebot soll kostengünstiger und flexibler sein, da es mit niedrigeren Gebühren und ohne die starren Vorgaben der Riester-Rente auskommt und auch Investitionen in Fonds erlaubt. Erste Anbieter wie Banken, Sparkassen und Versicherungen werben bereits um Kundschaft, konkrete Angebote liegen aber noch nicht vor, weshalb Sparer noch abwarten sollten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Scalable startet erstes Altersvorsorge-Depot in Deutschland: Sogar doppelte Förderung möglich
Scalable Capital hat als erster Anbieter in Deutschland ein Altersvorsorgedepot eingeführt, das ab dem gesetzlich vorgeschriebenen 1. Januar 2027 zur Verfügung stehen wird. Die Konditionen entsprechen dem regulären Broker-Angebot ohne zusätzliche Gebühren für Konto-, Depotführung und Sparpläne, während Transaktionen in der Selbstentscheider-Variante 0,99 Euro kosten. Durch ein Gewinnspiel des Anbieters können Nutzer neben der staatlichen Förderung von 540 Euro einen zusätzlichen gleich hohen Betrag erhalten, wodurch insgesamt bis zu 1.080 Euro möglich sind.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

So retten Sie Ihren Riester-Vertrag trotz neuer Altersvorsorge-Regeln
# Zusammenfassung Ab dem 1. Januar 2027 können Finanzdienstleister das neue, staatlich geförderte Altersvorsorgedepot anbieten, das die seit 2002 bestehende Riester-Rente ablösen soll. Die Bundesregierung hat diese Reform als Reaktion auf die Schwächen der gesetzlichen Rente und die Kritikpunkte zur Riester-Rente eingeführt. Der Artikel behandelt die Frage, welche Konsequenzen dies für bestehende Riester-Verträge hat und unter welchen Umständen ein Wechsel zum neuen System sinnvoll sein kann.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Steuersätze: Wie profitieren Gutverdiener vom neuen Altersvorsorgedepot?
Das neue Altersvorsorgedepot, das die Riester-Rente ab Januar 2027 ablöst, bietet Gutverdiener durch staatliche Förderung und Steuervergünstigungen erhebliche Anreize zur Altersvorsorge. Neben der gestaffelten Förderung von bis zu 540 Euro jährlich profitieren insbesondere Personen mit höheren Einkommen von zusätzlichen Steuererleichterungen und der Möglichkeit, über die maximale Förderung hinaus bis zu 14.000 Euro jährlich einzuzahlen. Bei Auszahlung im Ruhestand können allerdings erhebliche Steuern anfallen, da die Besteuerung vom persönlichen Grenzsteuersatz abhängt und Gutverdiener auch im Alter hohe Steuersätze zahlen können.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Ausbildungsstart 2026: Bis zu 159.000 Euro Unterschied beim Altersvorsorgedepot
Wer mit der Ausbildung anfängt und frühzeitig mit kleinen Beträgen zu sparen beginnt, kann durch den Zinseszinseffekt über Jahrzehnte erhebliche Vermögen aufbauen – selbst mit niedrigeren Sparquoten als später einsteigende Personen. Der Unterschied in der Kostenquote zwischen teuren und günstigen Anbietern kann allein über die Sparphase bis zum Renteneintritt zu einem Unterschied von etwa 159.000 Euro führen, weshalb die Wahl des richtigen Brokers für junge Sparer entscheidend ist. Ab Januar 2027 bietet das neue Altersvorsorgedepot erstmals eine staatlich geförderte ETF-basierte Altersvorsorge mit Zulagen für Berufseinsteiger, die diesen Vermögensaufbau zusätzlich unterstützen kann.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Wie sich das Altersvorsorgedepot steuerlich wirklich rechnet
Das neue Altersvorsorgedepot ersetzt ab Januar 2027 die Riester-Rente und bietet mit bis zu 540 Euro jährlicher Grundzulage sowie höheren Kinderzuschlägen eine deutlich verbesserte staatliche Förderung, während es gleichzeitig kapitalmarktorientierte Anlagen wie ETFs und Fonds in den Mittelpunkt rückt. Die tatsächliche steuerliche Rentabilität des Produkts hängt jedoch entscheidend davon ab, ob der persönliche Steuersatz während der Erwerbstätigkeit höher ausfällt als im Ruhestand – je größer dieser Unterschied, desto vorteilhafter wirkt sich das Altersvorsorgedepot aus. Ein konkretes Rechenbeispiel zeigt, dass die steuerliche Vorteilhaftigkeit im Vergleich zu einem freien ETF-Depot stark von individuellen Faktoren wie dem späteren Renteneinkommen und der gewählten Depotstruktur abhängt.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Scalable startet Altersvorsorgedepot und lockt mit befristetem Bonus
Scalable Capital ermöglicht seinen Kunden bereits jetzt, sich für das neue Altersvorsorgedepot vorregistrieren zu lassen, das ab dem 1. Januar 2027 offiziell verfügbar sein wird und eine Alternative zu klassischen Riester-Produkten darstellt. Der Broker bietet zwei Modellvarianten an: ein gebührenfreies Standarddepot mit maximal 0,15 Prozent Jahreskosten ab 2028 sowie ein selbstgestaltetes Depot mit 0,99 Euro Ordergebühren, beide ohne Konto- und Depotgebühren. Als zusätzlicher Anreiz lockt Scalable bis Ende 2026 mit einem Gewinnspiel, bei dem fünf Gewinner jeweils 540 Euro pro Jahr bis zur Vollendung des 67. Lebensjahres erhalten, allerdings unter der Bedingung, dass das Depot ununterbrochen bei Scalable geführt wird.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Scalable Capital unter den Vorreitern
Ab 2027 wird in Deutschland ein neues Altersvorsorgedepot eingeführt, das renditestarke Wertpapiere wie Fonds und ETFs statt teurer Versicherungen in den Fokus rückt und mit deutlich höheren staatlichen Zulagen gefördert wird – bei monatlichen Beiträgen von 150 Euro zahlt der Staat jährlich 540 Euro dazu, etwa dreimal mehr als beim bisherigen Riester-Modell. Das Unternehmen Scalable Capital, ein führender deutscher Online-Broker, bereitet sich aktiv auf diesen Systemwechsel vor und bietet bereits Informationstools sowie die Möglichkeit zur späteren Übertragung von Riester-Guthaben an. Die neue Regelung ermöglicht es Sparern auch, ihre bestehenden Riester-Verträge gebührenfrei zu wechseln, ohne dass staatliche Zulagen zurückgefordert werden.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Scalable Capital startet Altersvorsorgedepot und lockt mit befristetem Bonus
Der Neobroker Scalable Capital ermöglicht es seinen Kunden bereits, sich für das ab 1. Januar 2027 verfügbare Altersvorsorgedepot vorzuregistrieren, wobei die vollständige Nutzung erst nach dem Start möglich ist. Das Unternehmen bietet zwei Modelle an – ein gebührenfreies Standarddepot mit pauschal maximal 0,15 Prozent Jahreskosten und ein Selbstentscheider-Depot mit 0,99 Euro Ordergebühren – und lockt bis Ende 2026 mit einem Gewinnspiel, bei dem fünf Gewinner jeweils 540 Euro pro Jahr bis zur Vollendung des 67. Lebensjahres erhalten. Verbraucherschützer warnen jedoch vor übereilten Abschlüssen und empfehlen, die Konditionen verschiedener Anbieter sorgfältig zu vergleichen, da das Altersvorsorgedepot ein langfristiges Sparprodukt mit staatlicher Förderung darstellt.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Dieser Altersvorsorgedepot-Rechner zeigt, was am Ende übrig bleibt
Ein neuer Altersvorsorgedepot-Rechner ermöglicht es Sparern, ihre mögliche Vermögensentwicklung bis zum Renteneintritt zu berechnen, wobei er staatliche Zulagen, Kapitalerträge und spätere Steuern separat darstellt. Das Werkzeug zeigt durch einen Vergleich mit einem normalen Wertpapierdepot und einem Tagesgeldkonto auf, welchen Vorteil die staatliche Förderung bietet – beispielsweise könnten 30 Euro monatliche Sparrate über 43 Jahre zu rund 110.000 Euro anwachsen, wobei ein großer Teil aus Marktrenditen stammt. Ab Januar 2027 bieten mehrere Anbieter wie Trade Republic und Scalable Capital diese geförderten Depots an, wobei die tatsächlichen Erträge von Renditeentwicklung und Kosten abhängen und nicht garantiert sind.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: J.P. Morgan AM kooperiert mit Investmentplattform | Unternehmen | 26.08.2026
J.P. Morgan Asset Management und die Berliner Plattform Unit Plus arbeiten zusammen, um ein Anlageportfolio für das geplante Altersvorsorgedepot zu schaffen, das ausschließlich aus aktiven ETFs besteht und von J.P. Morgans Multi-Asset-Team strategisch gestaltet wird. Das Angebot zielt darauf ab, breite Bevölkerungsschichten, nicht nur bestehende Aktionäre, zur kapitalmarktgestützten Altersvorsorge zu bewegen. Das Portfolio soll international breit gestreut sein und damit den erheblichen Bestand an deutschen Spareinlagen für renditeorientierte Kapitalmarktanlagen mobilisieren.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Nach Zinshammer: Das plant J.P. Morgan beim neuen Altersvorsorgedepot
J.P. Morgan Asset Management arbeitet mit dem deutschen Anbieter UnitPlus zusammen, um zum Start des Altersvorsorgedepots am 1. Januar 2027 ein Portfolio mit aktiven ETFs anzubieten, das kostengünstig und benutzerfreundlich sein soll. Das geplante Angebot verbindet globale Investmentexpertise mit niedrigen Gebühren und wird zusätzlich eine soziale Komponente enthalten. Ob J.P. Morgan unabhängig von dieser Kooperation auch ein eigenständiges Angebot auf den Markt bringt, ist bislang noch nicht entschieden.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot „ein hochinteressantes Geschäftsfeld“
Führende Vermittlerverbände und Branchenvertreter bewerten das geplante Altersvorsorgedepot als vielversprechendes Geschäftsfeld für Finanzberater und Makler, das ab 2027 die bisherige Riester-Rente ablösen wird. Sie sehen trotz Konkurrenz durch gebührenfreie Online-Anbieter wie Neobroker Chancen für professionelle Vermittler, da das Produkt wegen seiner Komplexität und Wahloptionen umfassende Beratung erfordert und viele Kunden Garantien wünschen. Die Branche fordert allerdings bessere Vergütungsmodelle und bemängelt fehlende Beratungspflichten, um langfristig gegen kostengünstige Direktanbieter konkurrenzfähig zu bleiben.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: „Preisschlacht eröffnet“ – Banken vor hartem Wettbewerb
Der Neobroker Scalable hat mit der Ankündigung besonders niedriger Gebühren für Altersvorsorgedepots einen intensiven Wettbewerb im Markt ausgelöst. Dadurch geraten etablierte Finanzinstitute wie Sparkassen und Volksbanken unter Druck. Trotz der verschärften Konkurrenzsituation sehen diese traditionellen Anbieter für sich selbst noch erhebliche Chancen im Markt für Altersvorsorgeprodukte.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Unitplus und J.P. Morgan AM bauen Altersvorsorgedepot aus aktiven ETFs
Unitplus und J.P. Morgan Asset Management entwickeln gemeinsam ein Portfolio für das neue Altersvorsorgedepot, das ab Januar 2027 verfügbar sein soll und ausschließlich aus aktiv verwalteten ETFs besteht. Diese kombinierten Produkte sollen durch gezielte Steuerung Risiken reduzieren und zusätzliche Ertragschancen im Vergleich zu passiven Strategien bieten, ohne höhere Gewinne zu garantieren und unter höheren Kostenbelastungen als rein passive Fonds. Das breit diversifizierte, international angelegte Portfolio zielt darauf ab, kapitalmarktbasierte Altersvorsorge für eine größere Bevölkerungsschicht zugänglich zu machen, wobei Unitplus zusätzlich eine noch nicht näher beschriebene "soziale Komponente" ankündigt.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot Rechner 2026 für Zulagen und Rentenhöhe
Der ab 2027 verfügbare Altersvorsorgedepot-Rechner ermöglicht es Sparern, ihre mögliche Altersrente basierend auf monatlichen Sparbeiträgen, Alter und Einkommen zu berechnen und zeigt dabei getrennt auf, welche Anteile vom Staat durch Zulagen gefördert werden. Das interaktive Werkzeug visualisiert die komplexe Zusammensetzung des Endvermögens aus Eigeneinzahlungen, staatlichen Zuschüssen und Kapitalerträgen und ermöglicht Vergleiche mit herkömmlichen Wertpapierdepots oder Tagesgeldern. Wichtig ist, dass alle berechneten Beträge auf Annahmen wie langfristigen Renditen beruhen und keine garantierten Zusagen darstellen, weshalb der Rechner eher eine Orientierung bietet als verlässliche Prognosen liefert.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Wie profitieren Gutverdiener vom neuen Altersvorsorgedepot?
Das neue Altersvorsorgedepot, das die Riester-Rente ab 2027 ablöst, ermöglicht es nicht nur Angestellten, sondern auch Selbstständigen und Beamten, von staatlicher Förderung zu profitieren. Besonders für Gutverdiener bietet das Depot steuerliche Vorzüge, da sie über die maximale Förderung hinaus zusätzliche Beträge einzahlen können, die im Ruhestand bei niedrigeren Steuersätzen vorteilhaft sein können. Finanzdienstleister werden diese Steuervergünstigungen als Vertriebsargument nutzen, weshalb sich Interessenten intensiv mit den verschiedenen Modellen auseinandersetzen sollten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
„Preisschlacht eröffnet“ – Banken vor hartem Wettbewerb
Der Neobroker Scalable Capital pressiert mit einem Altersvorsorgedepot zu minimalen Kosten von maximal 0,15 Prozent jährlich (im ersten Jahr kostenlos) die Konkurrenz unter Druck und unterschreitet damit deutlich die gesetzliche Obergrenze von einem Prozent. Ab Januar 2027 sollen über 50 Millionen Deutsche Zugang zu diesem neuen Anlageprodukt haben, das die bisherige Riester-Rente ablösen soll und sich durch vereinfachte Strukturen auszeichnet. Mit der Markteinführung zeichnet sich ein intensiver Wettbewerb unter Finanzanbietern ab, der in dieser Schärfe in der Branche ungewöhnlich ist.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Die sieben häufigsten Fehler beim Altersvorsorgedepot
Das Altersvorsorgedepot ersetzt ab 2027 die Riester-Rente und bietet Sparern mehr Freiheit durch Geldanlage in Fonds und ETFs statt Garantieprodukten, erfordert aber auch mehr Eigenverantwortung. Experten warnen vor sieben häufigen Fehlern: unterschätzte Gebühren bei vermeintlich kostenlosen Depots, provisionsgesteuerte Beratung, nicht ausgeschöpfte staatliche Zulagen, zu vorsichtige Anlagestrategien ohne Rendite, unterschätzte Steuern im Ruhestand, unüberlegte Kündigungen mit Rückzahlungspflicht sowie vorschnelle Wechsel von bestehenden Riester-Verträgen ohne vorherige Berechnung. Verbraucherexperten raten zu sorgfältiger Kostenvergleichung, zur Nutzung von Zulagenoptionen, zu einer dem Anlagehorizont angepassten Strategie und zur professionellen Prüfung von Wechselentscheidungen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Broker greift nach Milliarden aus Riester-Verträgen – das müssen Anleger wissen
Ab 2027 startet das neue Altersvorsorgedepot als renditeoptimierte Alternative zur klassischen Riester-Rente, bei dem Sparer staatlich gefördert in Fonds und Aktien-ETFs investieren können. Online-Broker wie Scalable Capital kämpfen um Marktanteile durch extrem niedrige Gebührenmodelle, da die 240 Milliarden Euro aus bestehenden Riester-Verträgen ohne Förderungsverlust in das neue Depot transferiert werden dürfen. Während die erhöhte Förderung und niedrigeren Kosten attraktiver sind als Riester, entfällt die Beitragsgarantie – Anleger sollten daher vor einem Wechsel ihre individuelle Risikobereitschaft, die verbleibende Ansparzeit und Vertragsbedingungen sorgfältig prüfen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Fidelity International: Interview zum Altersvorsorgedepot
Ab Januar 2027 startet in Deutschland das neue Altersvorsorgedepot als staatlich geförderte Form der privaten Altersvorsorge, bei der Fidelity International eine Vorsorgelsösung ohne Garantiepflicht und Leibrentenverpflichtung anbietet. Das Unternehmen setzt dabei auf langfristige, aktive Anlagestrategien und das in den USA und Großbritannien bewährte Lebenszyklusmodell, das die Aktienquote mit zunehmendem Renteneintritt schrittweise reduziert. Fidelity kann als kombinierter Asset Manager und Depotbank durch die Gruppe eine vollumfängliche Beratung und Verwaltung aus einer Hand bieten und wird sowohl ein kostengünstiges Standarddepot unter der gesetzlichen Gebührengrenze von 1 Prozent als auch eine Premium-Lösung mit individuellerer Gestaltung anbieten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Unitplus und J.P. Morgan AM kooperieren
Unitplus und J.P. Morgan Asset Management entwickeln gemeinsam ein Portfolio für das neue Altersvorsorgedepot, das ausschließlich aus aktiv gemanagten ETFs bestehen wird und im Januar 2027 starten soll. Die aktiven ETFs sollen Eigenschaften von Indexfonds mit aktivem Management kombinieren, um durch gezieltes Risikomanagement Renditechancen zu verbessern, wobei ein Mehrertrag jedoch nicht garantiert ist. Das breit gestreute Portfolio soll kapitalmarktbasierte Altersvorsorge einer größeren Bevölkerungsschicht zugänglich machen und international an Aktienmärkten investieren.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Leute, unterschätzt das bitte nicht!
Der Artikel thematisiert das Altersvorsorgedepot, das Scalable Capital mit minimalen Gebühren anbieten will und daher auf positive Resonanz bei Verbraucherschützern stößt. Die Warnung des Autors richtet sich jedoch an Sparer, die sich zu sehr auf niedrige Kosten konzentrieren und dabei psychologische Belastungen durch Marktvolatilität unterschätzen, die viele Menschen heute nicht mehr richtig einschätzen können.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: So optimieren Sie – Stand heute – das Altersvorsorgedepot
Ab 2027 ersetzt das Altersvorsorgedepot (AVD) die Riester-Rente als staatlich geförderte Altersvorsorge ohne Garantiezwang und bietet Zulagen von bis zu 540 Euro jährlich sowie Steuererstattungen. Das System funktioniert flexibler als Riester, ermöglicht sowohl kuratierte Standarddepots als auch freie ETF-Auswahl und erlaubt neben lebenslangen Rentenzahlungen auch zeitlich begrenzte Auszahlungspläne. Entscheidend für die Rentabilität sind der individuelle Steuersatz im Alter sowie Faktoren wie Kosten und Kinderförderung, wobei Entnahmen vor 65 Jahren kaum möglich sind und die Auszahlungsphase streng reguliert ist. Verbraucher sollten derzeit auf Wartelisten verzichten und erst ab 2027 gründlich Angebote vergleichen, statt vorschnell Vorabprodukte abzuschließen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Exklusiv: Die Telekom baut ihr eigenes Altersvorsorge-Depot – für 0,06 Prozent
Die Deutsche Telekom startet über ihre Tochter Telekom Finance unter dem Namen Magenta Finance ein neues Altersvorsorge-Depot für ihre Mitarbeiter, das mit einer Gebühr von 0,06 Prozent plus Fondskosten deutlich günstiger ausfällt als klassische Riester-Rentenversicherungen. Das Angebot wird über das Fintech Xaver abgewickelt und stellt einen neuen Trend dar, bei dem große Arbeitgeber ihren Mitarbeitern direkten Kapitalmarktzugang über spezialisierte Plattformen anbieten, statt wie bislang auf Versicherungslösungen zu setzen. Dies eröffnet Unternehmen durch ihre etablierte Mitarbeiterkommunikation einen Vertriebsvorteil, während die Arbeitnehmer gleichzeitig Transparenz über ihre Altersvorsorge gewinnen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Kampfansage: Scalable Capital plant Altersvorsorgedepot für 0 Euro
Der Neobroker Scalable Capital plant für das ab 2027 einführende Altersvorsorgedepot ein Angebot mit Depotgebühren von 0 Euro und verspricht, die ETF-Kosten im Startjahr ebenfalls auf null zu senken, während der Gesetzgeber eine Kostenobergrenze von einem Prozent erlaubt. Das Unternehmen bietet zwei Varianten an: ein Standarddepot für Anfänger ohne Beitragsgarantie sowie ein flexibles Depot mit freier ETF-Auswahl. Scalable Capital zielt damit insbesondere auf die etwa 15 Millionen bestehenden Riester-Verträge mit einem Gesamtvermögen von 240 Milliarden Euro ab und positioniert sich als Kostenführer, wobei kleine Gebührenunterschiede bei langer Sparphase mehrere zehntausend bis über hunderttausend Euro Unterschied im Endkapital ausmachen können.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Scalable kündigt Kampfpreise an
Der Neobroker Scalable kündigte an, das neue Altersvorsorgedepot mit extrem niedrigen Kosten anzubieten – Kontoführung, Depotgebühren, Sparpläne sowie Käufe und Verkäufe sollen kostenlos sein, während die ETF-Gebühren maximal 0,15 Prozent pro Jahr betragen und im ersten Jahr vollständig übernommen werden. Dies liegt deutlich unter der gesetzlichen Obergrenze von einem Prozent jährlich und erhöht den Druck auf etablierte Anbieter wie Deka und Union Investment, ihre Gebühren ebenfalls attraktiv zu gestalten. Die konkrete Kostengestaltung wird jedoch auch von der Ausgestaltung der Anlageprodukte, dem Anteil von Garantien und möglichen Zusatzleistungen abhängen, weshalb für Sparer neben den reinen Gebühren auch die Produktqualität und langfristige Nettorendite entscheidend sein werden.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Umfrage: Gen Z zeigt sich offen für Altersvorsorgedepot | Vertrieb | 21.08.2026
Die Vertrauenskrise in die gesetzliche Rente setzt sich bei der Generation Z fort: Nur noch 49 Prozent der 18- bis 30-Jährigen erwarten, im Alter eine staatliche Rente zu erhalten, während 79 Prozent sich um ihre Altersvorsorge sorgen. Das geplante Altersvorsorgedepot findet bei dieser Altersgruppe Anklang – zwei Drittel halten es für attraktiv, wobei Männer das Modell deutlich besser kennen als Frauen. Die Mehrheit der jungen Erwachsenen spart bereits aktiv für die Altersvorsorge und legt dabei bevorzugt in breit gestreute Indexfonds an, mit durchschnittlichen monatlichen Sparplänen von etwa 365 Euro.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot: Makler sollten auch auf Gen Z setzen
Zwei Drittel der 18- bis 30-Jährigen finden das geplante Altersvorsorge-Depot attraktiv, wobei junge Männer dieses deutlich häufiger kennen als junge Frauen. Die Generation Z spart bereits heute für das Alter, wobei knapp die Hälfte regelmäßig durchschnittlich 365 Euro monatlich über Wertpapiersparpläne anlegt und dabei überwiegend in breit gestreute börsengehandelte Indexfonds investiert. Dies eröffnet Maklern Chancen bei dieser Zielgruppe, da die jungen Erwachsenen mehrheitlich davon ausgehen, dass die staatliche Rente nicht ausreichen wird, um ihren Lebensstandard zu halten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot: Scalable stellt seine Pläne vor
Scalable Capital hat konkrete Konditionen für sein Altersvorsorgedepot angekündigt und zielt dabei gezielt auf Riester-Sparer ab. Das Unternehmen bietet Konto, Depot und Sparpläne gebührenfrei an, während die Fondsgebühren auf maximal 0,15 Prozent pro Jahr begrenzt werden und im Startjahr sogar entfallen sollen. Das Unternehmen verzichtet bewusst auf Kapitalgarantien und empfiehlt stattdessen eine langfristige Aktienanlage mit einer Reduktion des Aktienanteils kurz vor dem Ruhestand.
KI-generierte Kurzfassung — Angaben ohne Gewähr.


Wie das Altersvorsorgedepot sein Chance-Risiko-Etikett bekommt
Für neue Altersvorsorgedepots werden derzeit zwei unterschiedliche Methoden zur Risikoklassifizierung diskutiert: Die etablierte Chance-Risiko-Klassifizierung (CRK) simuliert zukünftige Marktszenarien über lange Laufzeiten und wird zentral vom Fraunhofer-Institut durchgeführt, während der Summary Risk Indicator (SRI) auf historischen Daten der vergangenen fünf Jahre basiert und von jedem Anbieter selbst berechnet wird. Die aktuelle Regelung für das ab 2027 startende Altersvorsorgedepot orientiert sich am SRI-Standard, eine zusätzliche CRK-Einstufung ist dagegen noch nicht öffentlich festgelegt und hängt von der laufenden Neuausschreibung des Bundesfinanzministeriums für die Produktinformationsstelle Altersvorsorge ab.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot: So nutzen Gutverdiener Steuervorteile im Ruhestand
Das Altersvorsorgedepot, das die Riester-Rente ab Januar 2027 ablöst, bietet Gutverdienern über staatliche Förderungen und Steuervergünstigungen erhebliche Anreize zur Vorsorge. Neben der gestaffelten Direktförderung (bis 540 Euro jährlich) profitieren insbesondere Sparer mit hohem Grenzsteuersatz von zusätzlichen Steuerrückerstattungen, die reinvestiert werden können und über 30 Jahre zu erheblichem Vermögensaufbau führen. Allerdings sind die Auszahlungsoptionen im Ruhestand (Einmalzahlung, Auszahlplan oder lebenslange Rente) mit unterschiedlichen Steuersätzen verbunden, weshalb Experten eine sorgfältige Berechnung und Überprüfung der konkreten Angebote empfehlen, insbesondere um nicht auf Flexibilität zu verzichten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Geldanlage: Das Altersvorsorgedepot bringt Millionen Anleger in ETFs. Doch der Markt verändert sich
Der Artikel enthält keinen verwertbaren Inhalt zur Zusammenfassung. Der Nachrichtentext besteht größtenteils aus Platzhalterdummy-Text (Lorem ipsum) und ist daher nicht geeignet, um eine sachliche Zusammenfassung zu erstellen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot ignoriert Klimaschutz – Schweden macht es anders
Das ab Januar 2027 eingeführte Altersvorsorgedepot soll die Riester-Rente ersetzen und bietet attraktivere Renditen durch flexiblere Anlageoptionen sowie staatliche Zulagen. Im Gegensatz zum schwedischen Vorbild der AP-Fonds fehlen dem deutschen Modell jedoch gesetzliche Verpflichtungen zu Klimaschutz und Nachhaltigkeit, obwohl dies angesichts von Anlagezeithorizonten von über 50 Jahren risikomäßig sinnvoll wäre und zusätzliche Mittel für die Transformation der Wirtschaft mobilisieren könnte. Der Gesetzgeber hätte nachhaltige Anlagekriterien strukturell verankern sollen, statt dies der Freiwilligkeit privater Anbieter zu überlassen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Anders als schwedisches Vorbild: Deutsches Altersvorsorgedepot ignoriert Klimaschutz – „nicht nachvollziehbar“
Das ab Januar 2027 eingeführte Altersvorsorgedepot soll die Riester-Rente ersetzen und Bürgern mit staatlichen Zulagen eine flexiblere private Altersvorsorge ermöglichen. Im Gegensatz zum schwedischen Vorbild verzichtet die deutsche Lösung jedoch auf gesetzliche Anforderungen zu Nachhaltigkeit und Klimaschutz, wodurch die Anlagegelder nicht systematisch in klimaverträgliche Unternehmen fließen. Der Verzicht auf diese verbindlichen Standards wird als verpasste Chance kritisiert, zumal die langen Anlagehorizonte von über 50 Jahren aus Risikogesichtspunkten eine nachhaltige Ausrichtung sinnvoll machen würde.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Es bringt Millionen Anleger in ETFs – doch der Markt verändert sich
Der Artikel enthält hauptsächlich Platzhaltertext (Lorem ipsum) und lässt sich daher nicht sinnvoll zusammenfassen. Aus dem verfügbaren Inhalt lässt sich nur entnehmen, dass das Altersvorsorgedepot Millionen von Anlegern in ETFs bringt und dass sich der Markt verändert, wobei die USA einen Trend zu Nischen- und Spezial-ETFs statt Standard-ETFs aufzeigen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Frühstartrente für Kinder: Ab wann es die staatliche Förderung geben könnte
Das Bundeskabinett hat einen Gesetzesentwurf für die geplante Frühstartrente verabschiedet, ein Programm zur staatlich geförderten Altersvorsorge für Kinder. Das Modell soll die finanzielle Bildung von jungen Menschen bereits frühzeitig unterstützen und langfristig stärken. Eltern sollten sich mit den unterschiedlichen Ausgestaltungsmöglichkeiten dieser neuen Vorsorgeform vertraut machen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Unser neuer Rechner zeigt, was für dich drin ist
Das neue Altersvorsorgedepot (AVD), das ab 2027 die Riester-Rente ablöst, bietet bei höherem Endkapital nicht automatisch eine höhere Nettorente im Alter – entscheidend sind vielmehr die Anbieterwahl, das Alter des Sparers, die Renditeerwartung und die Kinderzahl. Eine Berechnung mit drei Sparertypen zeigt: Junge Sparer mit Kindern und günstiger Anbietergebühr profitieren deutlich, während Sparer kurz vor der Rente bei hohen Gebühren Nachteile haben, die durch einen Wechsel zu einem kostengünstigen Online-Broker ausgeglichen werden können. Die Gesamtkostenbelastung von 0,5 bis 1,0 Prozent jährlich und die nachgelagerte Besteuerung des kompletten Kapitals sind dabei der wichtigste Einflussfaktor.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Steuern: So nutzen Gutverdiener die Vorteile des Altersvorsorgedepots
Das ab Januar 2027 verfügbare Altersvorsorgedepot ersetzt die Riester-Rente und ermöglicht es nicht nur Angestellten, sondern auch Selbstständigen und Beamten, von staatlicher Förderung zu profitieren. Besonders für Gutverdiener bietet das neue Modell Steuervorteile, da über die maximale Förderung hinaus höhere Summen eingezahlt werden können, die im Alter bei niedrigeren Steuersätzen zur Verfügung stehen. Finanzinstitute werden voraussichtlich die Steuerersparnisse als Verkaufsargument nutzen und vermehrt Angebote an diese Zielgruppe richten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Frühstartrente für Kinder: Ab wann es die staatliche Förderung geben soll
Der Artikel enthält keinen verwertbaren Inhalt für eine Zusammenfassung. Nach dem Titel und der Einleitung folgt nur Platzhaltertext (Lorem-ipsum-Text), der keine tatsächlichen Informationen zur Frühstartrente enthält. Eine sachliche Zusammenfassung der geplanten Regelung kann daher nicht erstellt werden.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Frühstartrente: Das müssen Eltern über die staatliche Förderung wissen
Der Artikel enthält keinen verwertbaren Textinhalt für eine Zusammenfassung. Der Artikeltext besteht hauptsächlich aus Platzhaltertext (Lorem Ipsum) und enthält keine konkreten Informationen zur Frühstartrente, deren Funktionsweise oder den für Eltern relevanten Details. Lediglich die Bildunterschrift deutet darauf hin, dass die Frühstartrente der Stärkung der Finanzbildung junger Menschen dienen soll.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Was Riester-Sparer wissen müssen
Ab Januar 2027 wird die Riester-Rente durch das neue Altersvorsorgedepot ersetzt, das eine staatlich geförderte, kosteneffizientere Kapitalanlage ohne verpflichtende Beitragsgarantien ermöglicht und Kosten auf maximal ein Prozent begrenzt. Bestehende Riester-Verträge bleiben geschützt, können aber förderunschädlich ins neue System übertragen werden, wobei Sparer drei Optionen haben: Weiterlaufen des alten Vertrags, Wechsel zum neuen Depot oder Beitragsfreistellung des alten Vertrags bei gleichzeitiger Neuanlage. Das neue Zulagensystem verdreifacht die Grundzulage auf bis zu 540 Euro jährlich und richtet sich besonders an jüngere Sparer, Singles und Selbstständige, da diese vom Wegfall der Beitragsgarantie und höheren Renditepotenzialen durch Aktien-ETF-Investitionen profitieren.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot: Comdirect öffnet Warteliste – Expertin wird deutlich
Die Comdirect-Tochter der Commerzbank eröffnet eine Warteliste für das neue Altersvorsorgedepot, das ab Januar 2027 die Riester-Rente ablöst und mit niedrigeren Kosten sowie staatlichen Zuschüssen bis 540 Euro jährlich punkten soll. Das Unternehmen plant drei Produktvarianten: ein Standard-Depot mit vordefinierten Lösungen, eine flexiblere Variante mit freier Fondsauswahl und ein Frühstart-Rente-Depot für Kinder. Eine Finanzexpertin warnt jedoch vor übereilten Entscheidungen und empfiehlt Sparern, vorher ihre persönliche finanzielle Situation gründlich zu analysieren, bestehende Verträge zu prüfen und erst nach Kostenvergleichen mehrerer Anbieter zu wählen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot: Wann sich Riester trotz Reform weiter lohnt
Ab 2027 ersetzt das neue Altersvorsorgedepot die Riester-Rente im Neugeschäft, während bestehende Riester-Verträge Bestandsschutz genießen und weiterlaufen können. Das neue System orientiert sich allein an der Sparleistung statt am Einkommen und bietet dadurch mehr Flexibilität sowie höhere Aktienquoten, wodurch bessere Renditeaussichten entstehen, allerdings ohne Beitragsgarantie. Für Sparer mit niedrigem Einkommen und mehreren Kindern bleibt die klassische Riester-Rente oft vorteilhafter, während sich die Systeme mit steigendem Einkommen angleichen und das Altersvorsorgedepot durch höhere erwartete Renditen aufgrund von Kapitalmarktinvestitionen an Attraktivität gewinnt.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Empfehlungen der Rentenkommission: Neue Chancen für die Vorsorge
Die Alterssicherungskommission hat 33 Empfehlungen zur Stabilisierung der gesetzlichen Rente vorgelegt, die ab 2031 umgesetzt werden sollen. Kernpunkte sind eine an die Lebenserwartung gekoppelte Erhöhung des Renteneintrittsalters, die Abschaffung der Rente mit 63 und die Einführung einer verpflichtenden kapitalgedeckten Zusatzrente nach schwedischem Vorbild, bei der Arbeitgeber und Beschäftigte je zwei Prozent des Bruttolohns einzahlen. Um das Versorgungsniveau von mindestens 70 Prozent des letzten Nettoeinkommens zu erreichen, wird private Vorsorge unverzichtbar, wofür ab Januar 2027 das neue staatlich geförderte Altersvorsorgedepot zur Verfügung steht, das Zulagen bis zu 540 Euro pro Jahr bietet.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Mehr Geld für dein Alter: Sichere dir jetzt die maximalen staatlichen Zuschüsse mit dem Altersvorsorgedepot ab 2027!
Ab 2027 wird ein neues Altersvorsorgedepot eingeführt, das private Sparer mit direkten staatlichen Zuschüssen unterstützen soll. Ein Online-Vortrag bietet Interessierten die Möglichkeit, ihre persönliche Rentenlücke zu berechnen und zu erfahren, wie sie diese durch ETF-Investitionen schließen können sowie von den neuen staatlichen Förderungen profitieren. Die Veranstaltung wird von Finanzexperten durchgeführt und ist kostenlos.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Mehrheit der Lebensversicherer plant Altersvorsorgedepots mit Garantieoption
Eine Umfrage des Instituts für Vorsorge und Finanzplanung zeigt, dass die Mehrheit der Lebensversicherer ab Januar 2027 Altersvorsorgedepots anbieten möchte, wobei 63 Prozent ein Produkt mit 80-prozentiger Beitragsgarantie und 71 Prozent auch eine Variante ohne Garantie planen. Während Garantieprodukte eine Domäne der Versicherer bleiben, setzen Banken, Fondsgesellschaften und Neobroker stärker auf garantiefreie Depots und nutzen häufiger Kooperationen bei der Entwicklung von Standardprodukten. Viele Anbieter haben ihre Produktentwicklung noch nicht abgeschlossen und rechnen damit, ihre Unterlagen erst im September oder Oktober fertigzustellen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

IVFP-Umfrage: Lebensversicherer treiben das Altersvorsorgedepot voran
Eine Umfrage des IVFP zeigt, dass das geplante Altersvorsorgedepot bei Finanzanbietern auf großes Interesse stößt: 72 Prozent der befragten Unternehmen planen ein Angebot, wobei Lebensversicherer mit 75 Prozent besonders aktiv sind. Die Anbieter setzen auf unterschiedliche Produktvarianten – von garantiefreien Depots bis zu Lösungen mit vollständiger Kapitalgarantie – um verschiedene Vorsorgebedürfnisse der Kunden abzudecken. Dies führt zu einer vielfältigen Angebotslandschaft, stellt aber auch erhöhte Anforderungen an die Beratung und Produktvergleichbarkeit.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Steuern: Wie Gutverdiener vom Altersvorsorgedepot profitieren können
Das neue Altersvorsorgedepot ersetzt ab Januar 2027 die auslaufende Riester-Rente und ermöglicht es nicht nur Angestellten, sondern auch Selbstständigen und Beamten, von staatlicher Förderung zu profitieren. Besonders für Gutverdiener bietet das Modell Steuervorteile, wenn sie deutlich höhere Summen einzahlen als für die maximale Förderung erforderlich ist, weshalb Finanzanbieter diese Vorzüge als Vertriebsmittel nutzen werden. Verbraucher sollten sich daher rechtzeitig mit den verschiedenen Ausgestaltungsmöglichkeiten des neuen Produkts vertraut machen, um zu prüfen, ob es für ihre individuelle Situation sinnvoll ist.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Kinderdepot: Diese Grafiken zeigen die Renditewucht von Geldanlagen für Kinder
Der Artikel behandelt die Vorteile von Geldanlagen für Kinder, die durch die geplante Frühstartrente der Bundesregierung gefördert werden soll. Der zentrale Vorteil liegt im langen Anlagezeitraum, den Kinder aufgrund ihres Alters nutzen können, um von Renditeeffekten zu profitieren. Durch zusätzliche private Sparleistungen der Eltern können Kinder bereits früh vermögenswirksam unterstützt werden.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Frühstartrente: Kabinett macht Weg frei - wer profitieren kann
Das Kabinett hat ein Gesetz zur sogenannten Frühstartrente verabschiedet, mit dem der Staat ab 2026 rückwirkend für Kinder des Geburtsjahrgangs 2020 monatlich zehn Euro in individuelle Altersvorsorgedepots einzahlt und dies bis zu deren 18. Geburtstag fortsetzt. Eltern können diese staatlichen Leistungen durch freiwillige Einzahlungen von bis zu 6.840 Euro pro Jahr aufstocken, wobei der Staat die Verwaltungskosten auf maximal ein Prozent begrenzt und während der Ansparphase die Erträge steuerfrei bleiben. Sollten Eltern kein Depot eröffnen, fließt das Geld in ein Sondervermögen des Bundes, das am Kapitalmarkt angelegt wird und bis zum 25. Lebensjahr in einen eigenen Vertrag übertragen werden kann.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Steuern: Was Gutverdiener über das Altersvorsorgedepot wissen müssen
Das Altersvorsorgedepot ersetzt ab Januar 2027 die Riester-Rente und bietet nicht nur Angestellten, sondern auch Selbstständigen und Beamten staatliche Förderung. Besonders für Gutverdiener kann das Produkt attraktiv sein, da sie über die maximale Förderung hinaus zusätzliche Einzahlungen mit Steuervorteil vornehmen können. Finanzdienstleister werden diese steuerlichen Vorteile voraussichtlich intensiv als Verkaufsargument nutzen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Universal Investment geht Kooperation ein | Unternehmen | 12.08.2026
Universal Investment arbeitet mit der Baader Bank und Smartbroker zusammen, um Fonds- und ETF-Anbieter bei der Nutzung des neu eingeführten staatlich geförderten Altersvorsorgedepots zu unterstützen. Während Universal Investment als Plattform die Strukturierung geeigneter Investmentlösungen übernimmt, kümmert sich die Baader Bank um die depot- und vertragsbezogenen Funktionen sowie regulatorische Anforderungen, und Smartbroker stellt den digitalen Zugang für Endkunden bereit. Durch diese Kooperation sollen ab 2027 neue Chancen für kapitalmarktorientierte Altersvorsorgelösungen entstehen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Mit sechs schon an die Rente denken: Merz-Regierung beschließt Frühstartrente – Chance oder „Irrweg“?
Die Bundesregierung hat die sogenannte Frühstartrente beschlossen, wonach der Staat ab dem sechsten Lebensjahr monatlich zehn Euro pro Kind in ein privates Altersvorsorgedepot einzahlt und dies bis zum 18. Geburtstag fortsetzt. Eltern können selbst entscheiden, wie das Geld angelegt wird, oder es wird automatisch kollektiv investiert, wobei die Beträge steuerfrei anwachsen und erst bei der Auszahlung im Rentenalter versteuert werden. Während Befürworter das Modell als Chance für mehr Chancengleichheit sehen, kritisieren Kritiker wie der ifo-Institut-Präsident das Vorhaben als ineffizient und bürokratisch aufwändig, da es allen Kindern zugute kommt und mögliche Renditen bei langen Anlagezeiträumen deutlich variierten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Nur 4 von 10 kennen es – zwei Drittel wollen es trotzdem nutzen
Das ab 2027 eingeführte Altersvorsorgedepot soll die Riester-Förderung reformieren und ermöglicht Geldanlage in Aktien und ETFs mit staatlicher Unterstützung von bis zu 480 Euro jährlich. Obwohl nur 39 Prozent der Deutschen das Produkt kennen, würden zwei Drittel der noch nicht verrenteten Bevölkerung es nutzen wollen – ein ungewöhnliches Paradoxon, das großes Potenzial signalisiert. Entscheidend für die Akzeptanz wird laut einer Bitkom-Umfrage die digitale Verwaltbarkeit sein, die drei Viertel der Befragten fordern, weshalb die Einfachheit und technische Benutzerfreundlichkeit über den Erfolg der Reform entscheiden dürften.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Steuern: Warum Experten beim Altersvorsorgedepot zur Vorsicht raten
Das neue Altersvorsorgedepot, das die Riester-Rente ab Januar 2027 ablöst, ermöglicht es insbesondere Gutverdienern, über die staatliche Förderung hinaus zusätzliche Summen einzuzahlen und dabei Steuervergünstigungen zu nutzen. Verbraucherschützer warnen jedoch davor, dass Finanzdienstleister diese Steuervorteil-Potenziale aggressiv vermarkten werden, um Kunden zum Abschluss zu bewegen. Interessierte sollten sich kritisch mit den verschiedenen Modellen auseinandersetzen, da die vermeintlichen Steuereinsparungen im Ruhestand unter Umständen teuer erkauft sein können.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Steuern: Wie Gutverdiener das Altersvorsorgedepot optimal nutzen
Das neue Altersvorsorgedepot löst ab Januar 2027 die Riester-Rente ab und ermöglicht zusätzlich zur staatlichen Förderung auch Selbstständigen und Beamten eine steuerlich begünstigte Altersvorsorge. Besonders Gutverdiener können von dem Modell profitieren, da sie über die maximale Förderung hinaus zusätzliche Einzahlungen mit Steuervorteil tätigen können. Experten rechnen damit, dass Finanzinstitute die steuerlichen Vorteile gezielt als Verkaufsargument nutzen werden, weshalb sich Interessierte mit den verschiedenen Modellen auseinandersetzen sollten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Vom „Brad Pitt von Dietenheim“ zum Altersvorsorgedepot – was Alexander Lehmann über modernen Vertrieb sagt
Alexander Lehmann, Vertriebsvorstand von Fondskonzept, diskutiert in einem Podcast über die Zukunft des Finanzvertriebs und betont, dass bloße Aufmerksamkeit durch Werbung keine Garantie für Verkaufserfolg bietet. Nach fast vier Jahrzehnten Vertriebserfahrung ist er überzeugt, dass erfolgreiche Berater sich auf ihre Zielgruppe konzentrieren sollten und dass Vertrauen sowie persönliche Beziehungen auch in Zeiten von künstlicher Intelligenz und Digitalisierung zentral bleiben. Beim kommenden Altersvorsorgedepot sieht Lehmann erhebliches Potenzial für die Investmentbranche, wobei die technische Umsetzung und digitale Administration wichtiger sein werden als das Produkt selbst.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Alexander Lehmann zu Vertrieb und Altersvorsorgedepot
Alexander Lehmann, Vertriebsvorstand von Fondskonzept, erörtert in einem Podcast, dass bloße Aufmerksamkeit nicht automatisch zum Vertriebserfolg führt und dass erfolgreiche Berater sich gezielt auf ihre Zielgruppe konzentriieren sollten. Er betont, dass Vertrauen und persönliche Beziehungen auch in Zeiten von Künstlicher Intelligenz bei Finanzentscheidungen weiterhin zentral bleiben. Das kommende Altersvorsorgedepot könnte die Branche erheblich transformieren, wobei weniger das Produkt selbst als vielmehr dessen technische Umsetzung und digitale Administration die entscheidende Herausforderung darstellen wird.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Einer der erfolgreichsten deutschen Fonds wird zum ETF
Ein erfolgreicher deutscher Fonds wird in Zukunft auch im ETF-Format angeboten und kann damit von staatlichen Förderungen im Rahmen privater Altersvorsorge profitieren. Der bisherige Anbieter versichert seinen Kunden, dass bestehende Verträge unverändert weiterlaufen und keine Maßnahmen erforderlich sind. Die Umwandlung ermöglicht es Sparern, von den neuen staatlichen Zuschüssen für private Altersvorsorge zu profitieren.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Was das Altersvorsorgedepot für Ihren ETF-Sparplan bedeutet
Das neue Altersvorsorgedepot ermöglicht es Sparerinnen und Sparern ab dem kommenden Jahr, ihre private Altersvorsorge durch staatliche Förderung zu unterstützen. Ein bislang als Investmentfonds verwalteter, erfolgreicher deutscher Fonds wird nun auch in der Form eines ETF verfügbar gemacht, um Anlegerinnen und Anlegern mehr Flexibilität bei ihrer Sparplanung zu bieten. Bestehende Riester-Verträge werden parallel weitergeführt, ohne dass Kundinnen und Kunden tätig werden müssen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot: Was es für Ihren ETF-Sparplan bedeutet
Der Artikel thematisiert die Einführung eines neuen Altersvorsorgedepots, das private Sparanlagen künftig staatlich fördern wird und für alle Sparer vorteilhaft sein soll. Riester-Anbieter reagieren auf diese Neuerung mit dem Hinweis, dass bestehende Verträge automatisch weitergeleitet werden und keine unmittelbaren Maßnahmen erforderlich sind. Gleichzeitig wird erwähnt, dass beliebte Fonds nun auch als ETF-Variante verfügbar sind, was Anlegern mehr Flexibilität beim ETF-Sparplan bietet.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Steuern: Wie Gutverdiener vom Altersvorsorgedepot profitieren
Das neue Altersvorsorgedepot ersetzt zum 1. Januar 2027 die Riester-Rente und ermöglicht neben Angestellten auch Selbstständigen und Beamten staatliche Förderung. Besonders Gutverdiener könnten profitieren, da sie über die maximale Förderung hinaus zusätzliche Einzahlungen mit steuerlichen Vorteilen tätigen können. Finanzdienstleister werden daher verstärkt mit Marketing-Angeboten auf Kunden zukommen, um die Vorzüge des neuen Systems zu kommunizieren.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Run-offs in der Lebensversicherung: Das Altersvorsorgedepot als Treiber?
Der Artikel behandelt die Auswirkungen des Altersvorsorgedepots auf die Lebensversicherungswirtschaft. Das neue Produkt könnte zu Verschiebungen bei Altbeständen führen und zwingt Versicherer, ihre Geschäftsmodelle zu überdenken. Experten prognostizieren eine verstärkte Marktbewegung und möglicherweise eine neue Welle von Run-offs in der Branche.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Steuern: So profitieren Gutverdiener vom neuen Altersvorsorgedepot
Das neue Altersvorsorgedepot, das die Riester-Rente ab Januar 2027 ablöst, bietet besonders Gutverdiener erhebliche Steuervorteil, da sie über die staatliche Förderung hinaus zusätzliche Summen eingezahlen und bei hohen Grenzsteuersätzen Steuern sparen können. Bei maximaler Nutzung können durch Eigeneinzahlungen, Förderung und Steuererstattung über 30 Jahre mehr als eine Million Euro zusammenkommen, allerdings müssen diese Gewinne im Ruhestand versteuert werden, wo der persönliche Steuersatz für Gutverdiener nicht zwingend niedriger ausfällt. Experten empfehlen, genau zu prüfen, ob sich das Altersvorsorgedepot mit seinen Auszahlungsbeschränkungen lohnt oder ob ein klassischer ETF-Sparplan mit mehr Flexibilität die bessere Wahl ist.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Frühstartrente und Altersvorsorgedepot: Wie passt das zusammen?
Die Bundesregierung plant eine Reform der geförderten Altersvorsorge und möchte gleichzeitig eine Frühstartrente für Kinder einführen, um bereits in jungem Alter Ersparnisse für die Rente aufzubauen. Bereits geringe monatliche Beträge könnten sich dabei über Jahrzehnte zu beträchtlichen Summen ansammeln. Die frühere Ampelkoalition war sich uneinig über Reformmaßnahmen der gesetzlichen Rente, insbesondere bezüglich eines Nachhaltigkeitsfaktors, während sie gleichzeitig eine kapitaldeckte Ergänzung zur Altersvorsorge schaffen wollte.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorge-Reform 2027: Warum das AV-Depot den Markt neu sortiert
Ab 2027 führt das neue Altersvorsorgedepot kapitalmarktorientierte Lösungen wie Fonds und ETFs in die staatlich geförderte Altersvorsorge ein und schafft damit ein neues Wettbewerbsfeld, das nicht nur Lebensversicherer, sondern auch Banken, Asset Manager und Neobroker unmittelbar um Kundengelder konkurrieren lässt. Modellrechnungen deuten darauf hin, dass bis Ende 2028 etwa 37 Prozent des heutigen Riester-Bestands wechseln könnten und sich das jährliche Prämienvolumen auf rund 17 Milliarden Euro erhöhen dürfte. Für Anbieter wird entscheidend sein, wettbewerbsfähige Produkte zu schaffen, Kundenzugang zu sichern und ihre Kostenstrukturen anzupassen – ansonsten drohen ihnen Bestandsverluste an Konkurrenten mit niedrigeren Kosten und besserer digitaler Erreichbarkeit.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Steuern: Wie sich das Altersvorsorgedepot für Gutverdiener lohnen kann
Das neue Altersvorsorgedepot löst zum 1. Januar 2027 die Riester-Rente ab und ermöglicht es nicht nur Angestellten, sondern auch Selbstständigen und Beamten, von staatlicher Förderung zu profitieren. Neben der direkten Förderung bietet das Depot insbesondere für Gutverdiener zusätzliche Steuervergünstigungen, wenn sie Beträge oberhalb der maximalen Fördersumme einzahlen. Finanzdienstleister werden voraussichtlich intensiv mit Marketing-Angeboten auf wohlhabende Kunden zugehen, weshalb sich eine detaillierte Beschäftigung mit den verschiedenen Modellen lohnt.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot? Gern, aber bitte mit Garantie | Vertrieb | 31.07.2026
Eine Umfrage unter aktiven Anlegern zeigt, dass drei Viertel der Bundesbürger das geplante Altersvorsorgedepot grundsätzlich nutzen würden, allerdings mit großer Vorliebe für Produkte mit hoher Beitragsgarantie (47 Prozent) statt für renditeträchtigere Varianten. Wissenschaftler warnen vor diesem Trend, da Garantien wie bei der früheren Riester-Rente zu höheren Kosten und niedrigeren Renditen führen und die Kostendächer bei Garantieprodukten fehlen. Zusätzlich kritisieren Experten, dass Nachhaltigkeitskriterien bislang kaum in der Reform vorgesehen sind, obwohl zwei Drittel der Befragten dies für das staatliche Standarddepot wünschen, und dass etwa 30 Prozent der befragten Anleger die Reform überhaupt nicht kennen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Torsten Jasper über Altersvorsorgedepot und Chancen für Finanzberater
Makler Torsten Jasper sieht beim neuen Altersvorsorgedepot trotz direkter Abschlussoptionen ohne Vermittler großes Potenzial für Finanzberater, da die meisten Kunden weiterhin Beratung nachfragen werden. Er warnt allerdings davor, dass Vermittler nicht versuchen sollten, Neobroker-Kunden abzuwerben, sondern sich stattdessen auf Menschen konzentrieren sollten, die bislang gar keine Altersvorsorge betreiben. Während Provisionsmodelle im klassischen Versicherungsgeschäft bestehen bleiben dürften, eröffnet sich für Versicherer die Chance, Produkte mit Beitragsgarantien anzubieten – ein Bereich, in dem Fondsgesellschaften nach Riester-Erfahrungen nicht mehr tätig sein wollen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Steuern: Wie können Gutverdiener vom Riester-Nachfolger profitieren?
Das neue Altersvorsorgedepot ersetzt zum 1. Januar 2027 die auslaufende Riester-Rente und wird künftig auch Selbstständigen und Beamten offenstehen. Besonders für höhere Einkommen bietet das Modell steuerliche Vorteile, da Einzahlungen über die maximale Förderung hinaus möglich sind und im Ruhestand bei niedrigeren Steuersätzen entnommen werden können. Finanzdienstleister werden voraussichtlich verstärkt Gutverdiener mit dem Produkt ansprechen und den Steuervorteil als Verkaufsargument nutzen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Selbstständigen-Chef: „Altersvorsorgedepot macht Basisrente Konkurrenz“
Der Vorsitzende des Verbands der Gründer und Selbstständigen Deutschland begrüßt die geplante Einbeziehung von Selbstständigen in das neue Altersvorsorgedepot ab 2027. Das neue Modell bietet gegenüber bisherigen Lösungen zwei wesentliche Verbesserungen: Es ermöglicht Geldanlagen ohne Beitragsgarantie, etwa in ETFs, sowie flexiblere Auszahlungsmodelle. Dadurch könnte das Altersvorsorgedepot zur etablierten Basisrente eine attraktive Alternative darstellen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Steuern: So nutzen Gutverdiener den Riester-Nachfolger optimal für sich
Das neue Altersvorsorgedepot ersetzt ab Januar 2027 die Riester-Rente und wird von Finanzdienstleistern verstärkt bei Gutverdienenden beworben, da es neben staatlicher Förderung auch erhebliche Steuervorteilte bietet. Besonders attraktiv ist das Modell für Personen, die über die maximale Förderung hinaus zusätzliche Mittel einzahlen und von reduzierten Steuersätzen im Ruhestand profitieren können. Verbraucherschützer erwarten eine verstärkte Vertriebswelle bereits vor dem offiziellen Start und empfehlen interessierten Sparern, sich intensiv mit den verschiedenen Möglichkeiten auseinanderzusetzen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.


Altersvorsorge-Reform: Allianz kontaktiert 1,5 Millionen Kunden – Chance für die Aktie?
Die Allianz startet eine großangelegte Informationskampagne für ihre 1,5 Millionen Riester-Kunden, um sie auf die ab 2027 geltende neue Altersvorsorge-Reform vorzubereiten, die die klassische Riester-Rente durch ein staatlich gefördertes Depot-System mit drei Produktkategorien ersetzt. Das Unternehmen profitiert von seiner großen Kundenbasis und dem breiten Vertriebsnetz, birgt aber Risiken durch den wachsenden Wettbewerb von Neobroker und Direktbanken, die mit niedrigeren Kostenstrukturen antreten, sowie durch den Wegfall des Zillmerverfahrens, das bislang hohe Provisionen zu Vertragsbeginn ermöglichte. Langfristig eröffnet die Reform für die Allianz ein Wachstumsfeld, sofern es gelingt, die bestehende Kundenbasis in die neue Produktwelt zu überführen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot und Frühstartrente: So holst du das Meiste raus
Ab Januar 2027 startet das neue staatlich geförderte Altersvorsorgedepot, das eine bedeutende Reform der privaten Altersvorsorge darstellt und besonders junge Menschen mit langem Anlagehorizont begünstigt. Im Gegensatz zu starren klassischen Vorsorgeprodukten ermöglicht das Altersvorsorgedepot durch höhere Aktienquoten bessere Renditechancen, wobei der Risikoanteil automatisch vor der Auszahlung reduziert wird. Zusätzlich ist die geplante Frühstartrente für Kinder vorgesehen, bei der der Staat ab dem sechsten Lebensjahr monatlich zehn Euro in ein Altersvorsorgedepot einzahlt und so durch den langen Zinseszinseffekt ein bedeutsames Startkapital für die spätere Altersversorgung schaffen kann.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
710 Euro mehr Rente: Warum Junge beim Altersvorsorgedepot nicht zögern sollten
Junge Menschen sind trotz ihres langen Sparhorizonts skeptisch bezüglich ihrer Altersvorsorge, hauptsächlich aufgrund von Wissenslücken. Das ab 2027 startende staatlich geförderte Altersvorsorgedepot bietet ihnen die Möglichkeit, mit höherer Aktienquote und ohne starre Garantiepflicht von Zinseszinseffekten zu profitieren – eine Person, die mit 22 Jahren beginnt, könnte beispielsweise deutlich mehr Vermögen aufbauen als mit klassischen Sparformen. Parallel zur geplanten Frühstartrente für Kinder, bei der der Staat ab dem 6. Lebensjahr monatlich zehn Euro in ein zertifiziertes Depot einzahlt, können junge Eltern damit einen massiven Vermögensaufbau über mehrere Generationen hinweg nutzen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Allianz startet Beratungs-Offensive zum Altersvorsorgedepot
Die Allianz hat eine umfassende Beratungsoffensive zur Reform der Riester-Altersvorsorge gestartet und informiert bereits etwa 1,5 Millionen Bestandskunden über die neuen Regelungen, die ab 2027 gelten. Mit einem digitalen Förderrechner, der bereits über 20.000 Nutzer verzeichnet, können Sparer überprüfen, ob das bisherige Riester-Modell oder das neue Fördersystem attraktiver für sie ist. Da drei Viertel der Riester-Kunden persönliche Beratung wünschen, stellt die Allianz den Dialog mit Vermittlern in den Mittelpunkt ihrer Strategie und bietet ab 2027 Produkte aus allen drei künftigen Fördermodellen an, wobei bestehende Verträge durch Bestandsschutz weiterhin unter bisherigen Bedingungen gefördert werden.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Allianz tritt bei Altersvorsorgedepot aufs Gas
Die Allianz Leben bereitet sich intensiv auf die Einführung des neuen Altersvorsorgedepots ab Januar 2027 vor und entwickelt bereits entsprechende Produkte. Das Unternehmen kontaktiert seine 1,5 Millionen Riester-Kunden aktiv und stellt ihnen einen Online-Rechner zur Verfügung, mit dem sie vergleichen können, ob das neue oder das bisherige Förderregime für sie vorteilhafter ist. Eine Umfrage zeigt, dass die Mehrheit der Kunden sich aktive Ansprache und persönliche Beratung bei dieser Entscheidung wünscht.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Frühstartrente: Staatlich geförderte Altersvorsorge soll für Sechsjährige starten
Die Bundesregierung plant eine sogenannte Frühstartrente, bei der Kinder ab dem Geburtsjahrgang 2020 vom sechsten bis zum 18. Lebensjahr monatlich zehn Euro in ein kapitalgedecktes Altersvorsorgedepot erhalten sollen, was bis zur Volljährigkeit insgesamt 1.440 Euro ergibt. Das Programm soll 2027 starten und wird entweder über private Verträge der Eltern oder über eine staatliche Auffanglösung unter Bundesbank-Verwaltung abgewickelt, mit Auszahlungen grundsätzlich ab dem 65. Lebensjahr. Die Regierung veranschlagt die Kosten für 2027 auf knapp 200 Millionen Euro, steigend auf 411 Millionen Euro bis 2030, während Finanzbranche und Verbraucherschützer dem Ansatz zustimmen, aber vor allem mehr Finanzbildung und keine neuen Vertriebsgewinne fordern.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Steuern: So profitieren Gutverdiener vom Riester-Nachfolger
Das Altersvorsorgedepot ersetzt ab Januar 2027 die auslaufende Riester-Rente und erweitert den Kreis der Begünstigten um Selbstständige und Beamte. Besonders Gutverdiener können von diesem neuen System profitieren, da sie über die staatliche Förderung hinaus zusätzliche Einzahlungen tätigen können und dadurch in der Rentenphase von niedrigeren Steuersätzen profitieren. Finanzdienstleister werden diese Steuervorteil-Möglichkeiten voraussichtlich intensiv vermarkten, weshalb sich Interessierte vorab gründlich mit den verschiedenen Modellen vertraut machen sollten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot: Franklin Templeton wählt die Flucht nach vorn
Franklin Templeton positioniert sich frühzeitig im neuen Markt für Altersvorsorgedepots, die ab Januar 2027 in Deutschland verfügbar sein werden. Das Unternehmen verfolgt eine dreistufige Strategie: erstens Partnerschaften mit etablierten Plattformen wie Finanzguru und Morgenfund, um den Kundenzugang zu sichern, ohne selbst als Konkurrenz aufzutreten; zweitens die Umwandlung eigener aktiver Fonds in ETFs, um auf den Vertriebskanälen von Neobrokern präsent zu sein; drittens die Nutzung seiner Expertise in Altersvorsorge und Lebenszyklusmanagement als Differenzierungsmerkmal gegenüber reinen Index-Anbietern. Franklin Templeton setzt darauf, dass langfristige Bindung und bewährte Kompetenz im Rentensektor wichtiger sind als günstige Standardprodukte beim Start.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Riester-Reform: Wann lohnt sich ein Vertragswechsel?
Die Zufriedenheit mit Riester-Verträgen ist in den letzten Jahren deutlich gesunken, da sich das System als kostenintensiv und renditearm herausgestellt hat. Infolgedessen haben sich viele Anbieter aus dem Markt zurückgezogen, während die verbleibenden Produktgeber kaum noch neue Kunden akquirieren können. Im Zuge einer geplanten Reform des Riester-Systems stellt sich für Verbraucher die Frage, ob ein Wechsel zu einem neuen Altersvorsorgeprodukt sinnvoll ist.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Steuern: Riester-Nachfolger bringt Gutverdienern mehr als staatliche Förderung
Das zum 1. Januar 2027 eingeführte Altersvorsorgedepot ersetzt die auslaufende Riester-Rente und erweitert den Kreis der Begünstigten um Selbstständige und Beamte. Für Gutverdienende bietet es zusätzliche Steuervorteile, da sie über die maximale Förderung hinaus höhere Summen einzahlen können und von niedrigeren Steuersätzen im Ruhestand profitieren. Finanzdienstleister dürften diese Steuerersparnis als Verkaufsargument nutzen, weshalb sich Interessierte vorab mit den verschiedenen Modellen auseinandersetzen sollten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot 2027: Staatliches Standarddepot wackelt – was Sparer jetzt wissen müssen
Die Bundesregierung plant, die Riester-Rente ab 2027 durch ein neues staatlich gefördertes Altersvorsorgedepot zu ersetzen. Allerdings ist fraglich, ob das geplante staatliche Standarddepot pünktlich zum Start verfügbar sein wird, da das Finanzministerium noch keinen geeigneten öffentlichen Träger gefunden hat und eine europarechtliche Ausschreibung mehrere Monate dauern würde. Falls das Standarddepot zu Beginn fehlt, müssten Sparer zunächst ausschließlich auf Angebote privater Anbieter ausweichen, was besonders für unerfahrene Anleger eine günstige Einstiegsoption kostet.
KI-generierte Kurzfassung — Angaben ohne Gewähr.


Altersvorsorgedepot: Die häufigsten Fragen auf Reddit und anderen Finanzforen
Riester 2.0? Nur bis zur vollen Zulage einzahlen? Wir beantworten die häufigsten Fragen aus r/Finanzen und der Finanztip-Community zum Altersvorsorgedepot.
Weiterlesen →

Altersvorsorgedepot löst Riester ab
Die geförderte private Altersvorsorge wird grundlegend reformiert, wodurch Riester-Verträge bei Neuabschlüssen auslaufen und durch neue Altersvorsorgeverträge sowie ein Altersvorsorgedepot ersetzt werden sollen. Um Sparer bei dieser Übergangsphase zu unterstützen, bieten die Verbraucherzentralen ab Juli 2026 eine kostenlose wöchentliche Online-Reihe an, in der Fragen zu bestehenden Verträgen, neuen Produkten und möglichen Wechseln beantwortet werden. Die Veranstaltungen finden jeden Mittwoch um 12:30 Uhr statt und richten sich an alle, die ihre Altersvorsorge überprüfen und anpassen möchten.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Riester-Reform und Altersvorsorgedepot: Was bedeutet das für mich?
Die Bundesregierung hat die Rahmenbedingungen für eine Altersvorsorge-Reform verabschiedet, die Riester-Verträge durch neue Altersvorsorgeverträge, insbesondere das neue Altersvorsorgedepot, ersetzen soll. Die Verbraucherzentralen bieten in ihrer kostenlosen Online-Reihe „Lunch and Learn" wöchentlich Informationen zu den praktischen Auswirkungen dieser Reform an, um Verbraucher über den Umgang mit bestehenden Verträgen, mögliche Wechsel und Besonderheiten neuer Angebote aufzuklären.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Steuern: So profitieren Gutverdiener vom Altersvorsorgedepot
Das neue Altersvorsorgedepot ersetzt ab Januar 2027 die auslaufende Riester-Rente und wird nicht nur Angestellten, sondern auch Selbstständigen und Beamten offenstehen. Neben der staatlichen Förderung bietet es insbesondere für Gutverdiener erhebliche Steuervorteil, die über die maximale Förderung hinaus hohe Summen einzahlen können und im Ruhestand von niedrigeren Steuersätzen profitieren. Finanzdienstleister werden diese Steuervorteile voraussichtlich gezielt als Verkaufsargument nutzen, weshalb sich eine genaue Auseinandersetzung mit den verschiedenen Modellen für interessierte Sparer empfiehlt.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Der Börsen-Tag: Altersvorsorgedepot: Kommt 2027 der große Aktien-Boom?
Ab dem 1. Januar wird in Deutschland ein neues Altersvorsorgedepot eingeführt, das Sparer mit staatlicher Unterstützung zum Investieren in ETF-Sparpläne bewegen soll und damit die Aktienkultur hierzulande verändern könnte. Finanzexperten betrachten diese Maßnahme als bedeutsamen Wendepunkt, da sie potenziell erhebliche Kapitalmengen in den Aktienmarkt lenken dürfte, doch die pünktliche Umsetzung bleibt ungewiss. Die Initiative könnte Deutschland einem Anlageverhalten näher bringen, wie es in den USA üblich ist, wo deutlich mehr Menschen in Aktien investieren.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Steuern: Warum das Altersvorsorgedepot für Gutverdiener lukrativ ist
Das neue Altersvorsorgedepot, das ab Januar 2027 die Riester-Rente ablöst, bietet neben staatlicher Förderung auch erhebliche Steuervorteil, besonders für Gutverdiener. Diese können über die maximale Förderung hinaus zusätzliche Mittel einzahlen und von niedrigeren Besteuerung im Rentenalter profitieren, was Finanzdienstleister als starkes Verkaufsargument nutzen werden. Interessenten sollten sich mit den verschiedenen Modellen vertraut machen, um die passende Lösung zu wählen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Weshalb das Altersvorsorgedepot eine leistungsfähige Infrastruktur braucht
Die Reform des Altersvorsorgedepots zielt darauf ab, die private Altersvorsorge in Deutschland auf eine breitere, kapitalmarktgestützte Grundlage zu stellen und möglichst viele Menschen zu erreichen. Für den Erfolg ist jedoch eine leistungsfähige technische Infrastruktur entscheidend, da Anbieter ein einfaches und kostengünstiges Produkt bereitstellen müssen, während sie gleichzeitig komplexe administrative Anforderungen wie die Zulagenverwaltung bewältigen. Viele Anbieter werden auf spezialisierte Infrastrukturpartner angewiesen sein, um diese Komplexität effizient zu managen und ihre Kernkompetenzen beizubehalten, wobei die Umsetzung bis zum Startdatum am 1. Januar 2027 zeitlich drängt.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorge-Depot! Diese Fragen sollten Sie Ihrem Finanzberater stellen
Ab 2027 wird das neue Altersvorsorge-Depot als Alternative zur bisherigen Riester-Rente eingeführt, die vielen Menschen zu kompliziert und kostspielig erschien. Das neue Produkt soll durch stärkere Börsenausrichtung bessere Renditechancen bieten, bringt aber auch neue Unsicherheiten bei Gebühren, Beratungsleistungen, Garantien und steuerlichen Aspekten mit sich. Verbraucher sollten kritisch prüfen, ob ein Wechsel vom bestehenden Riester-Vertrag zum neuen Depot für ihre persönliche Situation vorteilhaft ist und dabei wichtige Fragen an ihren Finanzberater stellen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Riester-Nachfolger: Warum das Altersvorsorgedepot für Gutverdiener lukrativ ist
Das Altersvorsorgedepot wird ab Januar 2027 die Riester-Rente ablösen und bietet eine erweiterte Zielgruppe, da nicht nur Angestellte, sondern auch Selbstständige und Beamte von staatlicher Förderung profitieren können. Besonders für Gutverdiener könnte das neue Modell attraktiv sein, da sie über die maximale Förderung hinaus zusätzliche Gelder mit Steuervergünstigungen einzahlen können. Finanzdienstleister werden voraussichtlich verstärkt mit Verkaufsangeboten auf diese Zielgruppe zugehen und den Steuervorteil als Verkaufsargument nutzen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Aktien- und ETF-Sparpläne : So gelingt ein privates Altersvorsorgedepot
Die Bundesregierung plant ab Januar 2027 ein staatlich gefördertes Altersvorsorgedepot, doch Experten bezweifeln dessen versprochene Einfachheit und Attraktivität der Zulagen. Alternativ können Sparer bereits heute eigenständig ein privates Altersvorsorgedepot durch kostengünstige Depots und Sparpläne aufbauen, wobei besonders niedrige Gebühren über lange Zeiträume erhebliche Ersparnisse ermöglichen. Dabei bieten ETF-Sparpläne für sicherheitsorientierte Anleger eine attraktive Option, während Aktiensparpläne höhere Risiken, aber auch potenziell höhere Renditen bergen und bei Banken zunehmend beliebter werden.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorge-Depot: Was flatex-Manager Anlegern jetzt rät
Das geplante Altersvorsorge-Depot soll die private Altersvorsorge in Deutschland durch eine stärkere Verbindung von Kapitalmarkt, Transparenz und langfristigem Vermögensaufbau verändern. Der flatex-Manager Tobias Spreiter diskutiert in einem Interview die Chancen dieses neuen Vorsorgemodells, den entstehenden Wettbewerb zwischen Anbietern und die praktischen Auswirkungen auf Sparer, wobei er besonders die Bedeutung von Aufklärung betont, da viele Deutsche das Produkt noch kaum kennen. Das Interview behandelt die Vorbereitung der Branche auf die neue Lösung sowie die Anforderungen an digitale Anbieter bezüglich Dienstleistung und Kostengestaltung.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorge-Depot: Wie Gutverdiener vom Riester-Nachfolger profitieren
Das Altersvorsorgedepot löst zum 1. Januar 2027 die Riester-Rente ab und erweitert den Nutzerkreis auf Selbstständige und Beamte. Neben staatlichen Zuschüssen bietet das neue Modell insbesondere für Gutverdiener steuerliche Vorteile, da Einzahlungen über die maximale Förderung hinaus möglich sind und im Ruhestand mit niedrigeren Steuersätzen besteuert werden können. Finanzdienstleister dürften diese Steuervorteilе als Verkaufsargument nutzen, weshalb es für Interessierte wichtig ist, die unterschiedlichen Angebote zu vergleichen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Riester-Reform und Altersvorsorgedepot: Was bedeutet das für mich?
Die Bundesregierung hat Rahmenbedingungen für ein Altersvorsorgereformgesetz festgelegt, das künftig neue Altersvorsorgeverträge einführen soll, um die bestehenden Riester-Verträge abzulösen. Insbesondere das neue Altersvorsorgedepot rückt dabei in den Fokus, wirft aber offene Fragen zur Handhabung bestehender Verträge und zur Sinnhaftigkeit von Wechseln auf. Die Verbraucherzentralen bieten eine kostenlose Online-Vortragsreihe an, die wöchentlich über die praktischen Auswirkungen der Reform und wichtige Entscheidungskriterien informiert.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Gemischtes Interesse am Altersvorsorgedepot
Eine Umfrage der Postbank zeigt gemischte Reaktionen auf das kommende Altersvorsorgedepot, das ab 2027 eingeführt werden soll: Während mehr als ein Drittel der Erwerbstätigen Interesse bekunden, lehnen fast die Hälfte das Modell ab. Der Hauptgrund für die Skepsis ist die verbreitete Unsicherheit im Umgang mit Wertpapieren, da viele Menschen Chancen und Risiken von Aktienanlagen sowie mögliche Wertschwankungen nicht realistisch einschätzen können. Für eine höhere Akzeptanz wäre eine bessere Aufklärung über die Funktionsweise und die Risiken der Wertpapieranlage erforderlich.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot – das sagen aktuelle Umfragen
Mehrere aktuelle Umfragen zum geplanten Altersvorsorgedepot, das ab Januar 2027 starten soll, zeigen gemischte Ergebnisse: Während die Bekanntheit des Produkts noch gering ist und eine Mehrheit skeptisch bleibt, interessieren sich jüngere Menschen überdurchschnittlich dafür. Die größten Hürden für eine Nutzung sind weniger die Angst vor Aktien als vielmehr Sorgen vor politischen Regeländerungen, negative Erfahrungen mit der Riester-Rente, mangelndes Wissen über Wertpapiere sowie Bedenken hinsichtlich Gebühren und Steuern.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot 2027: Wie sich die Vorsorgelogik strukturell verändert
Ab Januar 2027 wird das Altersvorsorgedepot in Deutschland eingeführt und schafft eine strukturelle Neuausrichtung der Altersvorsorge durch die erstmalige Verbindung von kapitalmarktgestützten Anlagen, zweckgebundener Verwendung und einem Lebenszyklus-orientierten Ansatz. Das neue Produkt ermöglicht flexible Einzahlungen, Fonds- und ETF-Lösungen sowie strukturierte Portfolios und verankert kapitalmarktbasierte Vorsorge damit systematisch im deutschen Vorsorgesystem. Die erfolgreiche Umsetzung erfordert von Anbietern die Zusammenarbeit mit externen Partnern und einen modularen Produktaufbau, was langfristig Wettbewerbsvorteile und neue Vertriebschancen mit sich bringt.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot: Klingbeils Vorsorgemodell droht ein Fehlstart
Das von Bundesfinanzminister Klingbeil geplante Altersvorsorgedepot soll zum 1. Januar 2027 als Nachfolger der gescheiterten Riester-Rente eingeführt werden und die private Altersvorsorge durch staatliche Förderung stärken. Allerdings deutet sich ab, dass das staatlich organisierte Standardangebot, ein zentraler Bestandteil des Modells, bis zum geplanten Starttermin nicht zur Verfügung stehen wird. Das Projekt droht daher mit erheblichen Verzögerungen zu beginnen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Altersvorsorgedepot: Klingbeils Vorsorgemodell droht ein Fehlstart - Wirtschaft - SZ.de
Die Bundesregierung plant, die private Altersvorsorge durch ein neues staatlich gefördertes Altersvorsorgedepot ab dem 1. Januar 2027 zu stärken, das die gescheiterte Riester-Rente ersetzen soll. Allerdings deutet sich an, dass das zentrale Standardangebot dieses Modells nicht rechtzeitig zum geplanten Starttermin verfügbar sein wird. Damit droht dem Projekt ein verzögerter Start.
KI-generierte Kurzfassung — Angaben ohne Gewähr.

Warum Familien mit Kindern die spannendste Zielgruppe beim Altersvorsorgedepot sind
Das neue Altersvorsorgedepot, das ab Januar 2027 die Riester-Rente im Neugeschäft ersetzt, bietet für Familien mit Kindern besonders attraktive Bedingungen durch eine vereinfachte Kinderzulage von bis zu 300 Euro pro Kind jährlich, die bereits bei einem monatlichen Eigenbeitrag von 25 Euro pro Kind vollständig ausgeschöpft wird. Die Zulage funktioniert nach dem Prinzip „Ein Euro Eigenbeitrag gleich ein Euro Zulage" ohne Einkommensgrenzen oder komplexe Staffelungen wie bei der alten Riester-Rente, wodurch die Förderung für Familien deutlich leichter zu erreichen ist. Versicherungsvermittler sollten bestehende Riester-Kunden mit Kindern überprüfen, da ein Wechsel zum neuen System häufig vorteilhaft ist, wobei das Depot idealerweise mit anderen Vorsorgebausteine kombiniert werden sollte.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Altersvorsorgedepot bei Comdirect: Jetzt bis zu 150 Euro Bonus sichern
Die Comdirect bietet eine Bonusaktion auf Depoteröffnungen an, bei der Neukunden bis zu 150 Euro erhalten können – 100 Euro beim regulären Depot bis zum 15. September sowie 50 Euro als Early-Bird-Prämie für die Eröffnung eines Altersvorsorgedepots bis März 2027. Das reguläre Depot besticht durch drei Jahre reduzierte Ordergebühren von 3,90 Euro pro Trade, kostenlose Depotführung und Sparpläne ab einem Euro, wobei für diese allerdings 1,5 Prozent Gebühren anfallen. Das neue Altersvorsorgedepot ist seit 1. Januar 2027 bei vielen Banken verfügbar und eignet sich speziell für langfristige Vermögensaufbau mit staatlicher Förderung, insbesondere durch ETF-Investitionen.
KI-generierte Kurzfassung — Angaben ohne Gewähr.


Altersvorsorgedepot: ING öffnet Warteliste – Experte hat wichtigen Tipp
Die ING hat eine Warteliste für das ab Januar 2027 verfügbare Altersvorsorgedepot eröffnet, das die bisherige Riester-Rente ersetzen und mit jährlichen Staatszuschüssen von bis zu 540 Euro gefördert werden soll. Ein Finanzexperte warnt allerdings vor Zeitdruck bei der Entscheidung, da sich die späteren Angebote der verschiedenen Anbieter erheblich in Gebühren und Leistungen unterscheiden können und der Zeitpunkt der Eröffnung für die Förderung irrelevant ist. Als Alternative empfehlen Verbraucherzentralen bereits jetzt den Vermögensaufbau durch kostengünstige Aktien-ETF-Sparpläne.
KI-generierte Kurzfassung — Angaben ohne Gewähr.
Kapitalrente: Was gibt die deutsche Schwedenrente her?
Die Rentenkommission empfiehlt eine verpflichtende Kapitalrente nach schwedischem Vorbild. Wie gut ist die deutsche Kopie des Erfolgsmodells AP7 – und was heißt das für Ihre Vorsorge?
Weiterlesen →
Altersvorsorgedepot und aktive ETFs – letzte Chance für Fonds-Ideologen
Mit dem Altersvorsorgedepot und aktiven ETFs bekommen Fondshäuser, die den Trend zu günstigen Fonds lange verweigert haben, eine letzte Chance. Warum der alte Kulturkampf ‚ETF gegen aktiv‘ endet.
Weiterlesen →
Altersvorsorgedepot 2027: Das ändert sich für Ihre Vorsorge
Ab 2027 fördert der Staat das Sparen mit Fonds und ETFs – mit Zulagen und Steuervorteilen statt Garantiezwang. Die wichtigsten Punkte im Überblick.
Weiterlesen →
Was taugt das neue Altersvorsorgedepot?
2027 kommt mit dem Altersvorsorgedepot die neue staatlich geförderte Vorsorge. Wir prüfen kritisch: Wurden Riesters Schwächen behoben – und worauf kommt es bei Förderung, Kosten und Fondsauswahl an?
Weiterlesen →